Prix & tarifs, Occasion vs neuve
Voiture sans permis occasion ou neuve : l'écart réel sur l'assurance
Une VSP neuve coûte 11 000 à 18 000 €, une occasion bien choisie parfois moins de 4 000 €. Cet écart de valeur se répercute directement sur l'assurance, mais pas toujours comme on l'imagine : ce n'est pas l'âge du véhicule en lui-même qui fait baisser la prime, c'est la formule qu'il devient rationnel de choisir.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
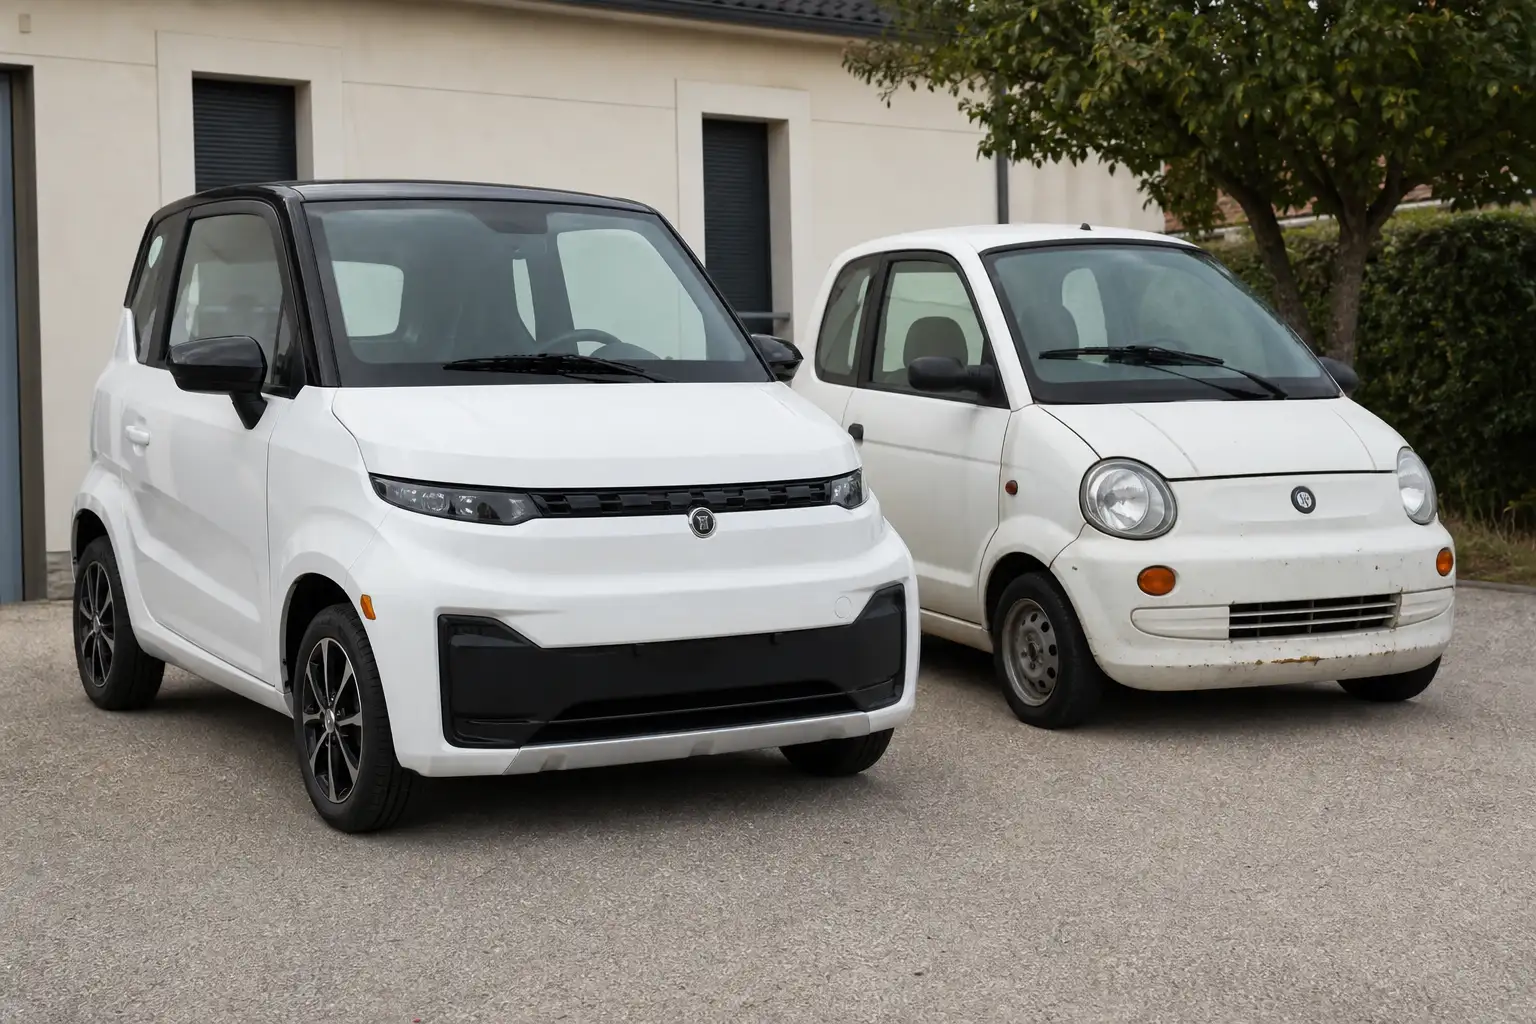
Ce n'est pas l'âge du véhicule qui fait baisser le prix
L'idée reçue veut qu'une voiturette d'occasion coûte automatiquement moins cher à assurer qu'un modèle neuf. C'est vrai dans les faits, mais le mécanisme est souvent mal compris : la responsabilité civile obligatoire, le socle de tout contrat, se tarife d'abord selon le profil du conducteur (âge, historique, antécédents), pas selon l'ancienneté du véhicule. L'écart de prix vient d'ailleurs : de la formule qu'il devient rationnel de choisir selon la valeur réelle de la voiturette.
Confondre les deux logiques conduit à deux erreurs symétriques : sous-estimer le budget nécessaire pour une voiturette neuve en pensant que « c'est une petite voiture, ça ne coûte pas cher à assurer », ou au contraire payer trop longtemps une formule tous risques sur une occasion qui a largement perdu de sa valeur depuis l'achat. Comprendre ce qui fait réellement varier le prix permet d'éviter ces deux pièges.
Neuve ou occasion : la formule change, pas forcément la base
| Profil du véhicule | Valeur résiduelle | Formule conseillée | Budget mensuel indicatif |
|---|---|---|---|
| Neuve ou très récente, crédit en cours | Plus de 8 000 € | Tous risques | 60 à 110 € |
| Occasion de 3 à 7 ans, bon état | 4 000 à 8 000 € | Intermédiaire (vol-incendie + bris de glace) | 40 à 70 € |
| Occasion de plus de 8 ans | Moins de 4 000 € | Tiers + protection du conducteur | 25 à 50 € |
Ces fourchettes s'entendent pour un conducteur adulte sans antécédent : un profil jeune ou après retrait de permis reste majoré, quelle que soit la formule choisie.
Pourquoi l'écart se creuse vite avec la décote
Une voiturette neuve décote particulièrement vite : un modèle payé 14 000 € peut valoir à peine 7 500 € trois ans plus tard selon l'expertise retenue en cas de sinistre. Cette chute de valeur explique pourquoi un tous risques pertinent à l'achat devient, quelques années plus tard, une dépense disproportionnée par rapport à ce qu'il rapporterait réellement en cas de perte totale.
Évaluez la valeur de revente réelle, pas le prix d'achat
Les cotes en ligne spécialisées donnent une estimation fiable, bien plus pertinente que le montant payé à l'origine pour décider de la formule.
Comparez le coût annuel de chaque formule au risque réel
Sur une voiturette à 3 500 €, le surcoût d'un tous risques dépasse souvent ce qu'il rapporterait en cas de sinistre total : un simple calcul suffit à trancher.
Gardez systématiquement la protection du conducteur
Seule garantie qui vous couvre personnellement en cas d'accident responsable, elle reste pertinente quel que soit l'âge ou la valeur du véhicule.
Réévaluez la formule chaque année, à l'échéance
La loi Hamon permet de changer sans frais après un an : un réflexe simple pour ne jamais payer une formule devenue inadaptée à la décote du véhicule.
Bon à savoir : acheter une occasion ne dispense jamais de comparer les assureurs : à formule identique, les écarts de prix entre spécialistes VSP dépassent couramment 300 € par an, un levier au moins aussi puissant que le choix de la formule elle-même.
Le piège du tous risques conservé trop longtemps
Beaucoup de propriétaires reconduisent leur formule tous risques par habitude, plusieurs années après l'achat, sans recalculer si elle reste justifiée face à la valeur réelle, désormais bien inférieure, de leur voiturette. Ce réflexe coûte cher sur la durée, sans apporter de protection supplémentaire proportionnée. À l'inverse, certains acheteurs d'occasion optent par réflexe pour le tiers le plus nu possible, sans vérifier si leur véhicule, parfois mieux conservé ou plus récent que la moyenne, mériterait tout de même une garantie vol-incendie face au risque réel de la zone où il stationne.
Là où cela dérape : conserver un tous risques sur une VSP de 8 ans qui ne vaut plus que 3 000 € revient souvent à payer, sur plusieurs années, davantage que ce que rapporterait l'indemnisation d'un sinistre total. Recalculez la pertinence de votre formule à chaque échéance, pas seulement au moment de l'achat.
Choisir la formule à la valeur réelle, pas à l'ancienneté
La bonne question n'est jamais « ma voiturette est-elle neuve ou d'occasion », mais « combien vaut-elle aujourd'hui, et combien perdrais-je réellement en cas de sinistre total ». Cette logique, simple une fois posée, évite aussi bien de sous-assurer une VSP récente que de surpayer une garantie disproportionnée sur un modèle ancien.
Le bon réflexe : réévaluez la valeur de votre voiturette à chaque échéance de contrat, et ajustez la formule en conséquence plutôt que de la reconduire par défaut. Comparez les offres adaptées à la valeur réelle de votre véhicule via le comparateur gratuit, et retrouvez l'ensemble des garanties disponibles pour composer la couverture la plus juste.
Questions fréquentes
Une voiturette d'occasion coûte-t-elle vraiment moins cher à assurer ?
Oui, mais indirectement : la responsabilité civile obligatoire dépend surtout du profil du conducteur, pas de l'âge du véhicule. L'économie vient du fait qu'une occasion de faible valeur rend inutile une formule tous risques coûteuse : un tiers enrichi suffit généralement, d'où l'écart constaté au global.
Quel est l'écart de prix réel entre assurer une VSP neuve et une occasion ?
Entre la formule tiers (25 à 50 € par mois) adaptée à une occasion ancienne et le tous risques (60 à 110 € par mois) pertinent pour une VSP neuve, l'écart mensuel peut atteindre 35 à 60 €, soit plusieurs centaines d'euros par an, à profil de conducteur identique.
Faut-il quand même une garantie dommages sur une voiturette d'occasion ?
Cela dépend de la valeur résiduelle : au-dessus de 4 000 €, une formule intermédiaire (vol-incendie, bris de glace) reste pertinente. En dessous, un tiers complété par la protection du conducteur suffit généralement, cette dernière restant indispensable quel que soit l'âge du véhicule.
Une voiturette d'occasion financée à crédit doit-elle être mieux assurée ?
Souvent oui : un crédit affecté en cours peut inciter, voire obliger selon les conditions du prêt, à conserver une garantie dommages a minima, même sur un véhicule d'occasion de valeur modeste, le temps de solder le capital restant dû.
La décote d'une VSP est-elle plus rapide qu'une voiture classique ?
Oui, sensiblement : une voiturette neuve payée 14 000 € peut être expertisée à 7 500 € seulement trois ans plus tard. Cette décote rapide justifie de réévaluer sa formule d'assurance chaque année, plutôt que de conserver un tous risques devenu disproportionné par rapport à la valeur réelle du véhicule.
Quand repasser d'un tous risques à un tiers enrichi ?
Dès que la valeur de revente estimée passe sous la barre des 4 000 à 5 000 €, généralement autour de 7 à 8 ans d'âge selon le modèle et son entretien. Au-delà, le surcoût annuel du tous risques dépasse ce que vous toucheriez en cas de sinistre total : un tiers enrichi devient alors le meilleur calcul.