Guide, Aidant et auxiliaire de vie
Aidant ou auxiliaire de vie au volant : qui déclarer sur l'assurance de la personne aidée ?
Faire les courses d'un parent âgé, l'accompagner à un rendez-vous médical, conduire régulièrement sa voiturette pour qu'il garde son autonomie : des milliers d'aidants familiaux et d'auxiliaires de vie prennent chaque semaine le volant d'un véhicule qui n'est pas le leur. Une question simple, souvent négligée, peut pourtant coûter cher le jour d'un accident : cette personne est-elle bien déclarée à l'assureur ?
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
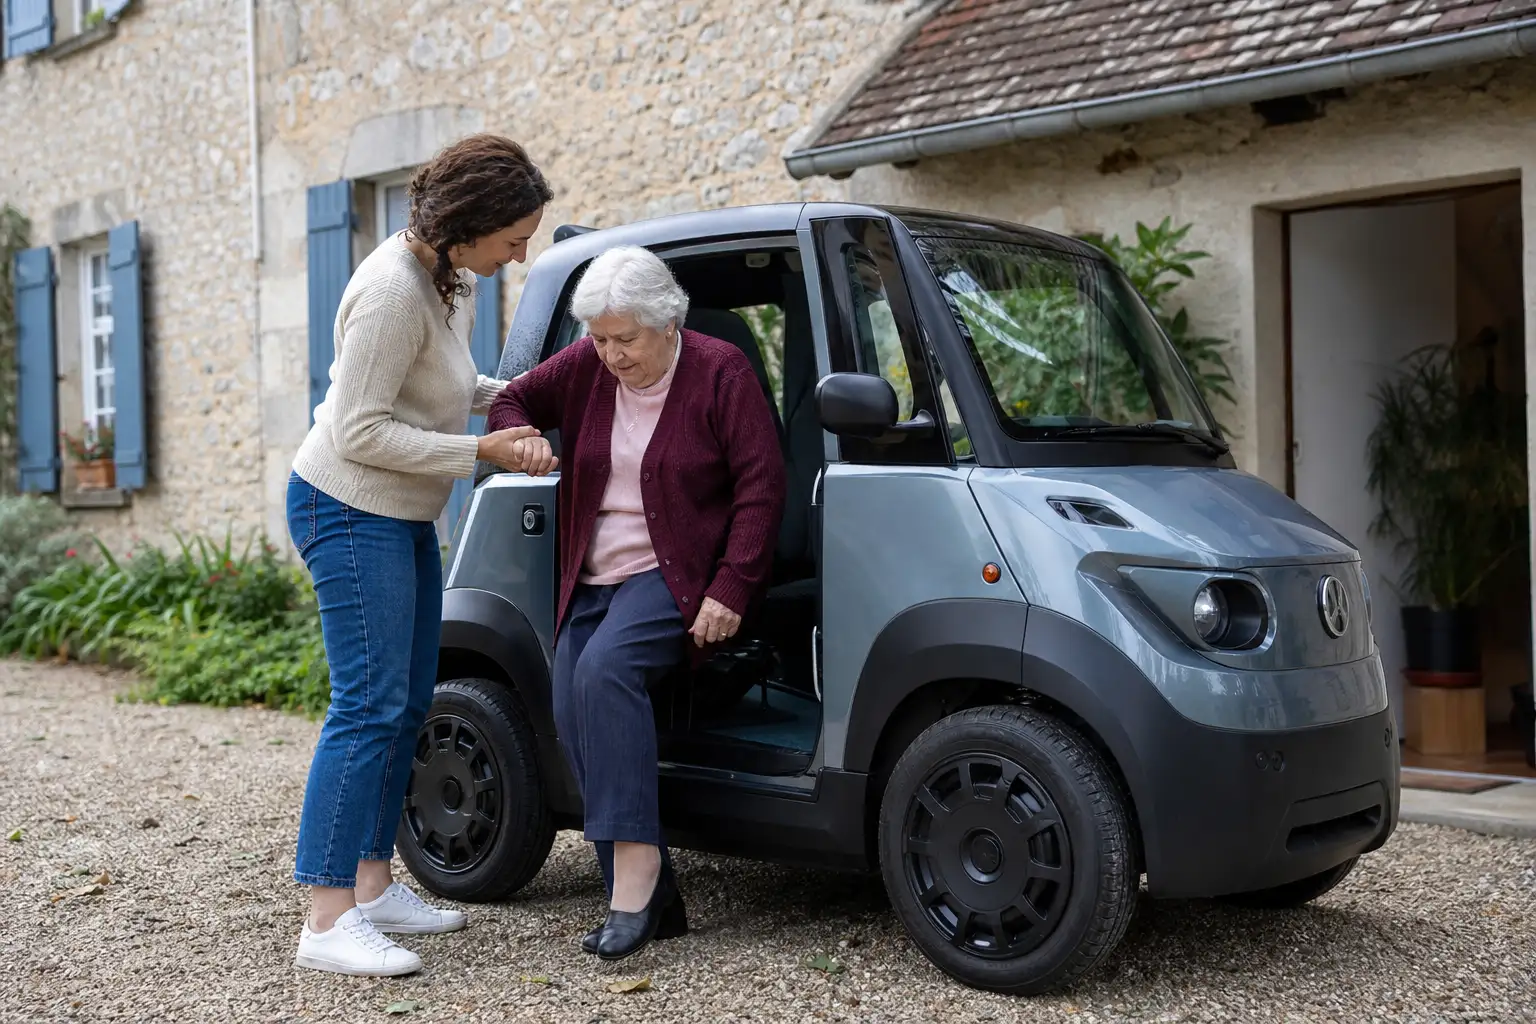
Un usage régulier, souvent oublié dans les démarches d'assurance
Derrière l'autonomie retrouvée d'une personne âgée ou en situation de dépendance grâce à sa voiture sans permis, il y a souvent un proche ou un professionnel qui prend le volant à sa place : un enfant qui l'accompagne faire ses courses, un auxiliaire de vie qui la conduit à un rendez-vous médical. Cet usage, pourtant très fréquent, échappe souvent à la vigilance qu'on accorde naturellement à la déclaration d'un conducteur habituel.
La confusion vient souvent d'une intuition compréhensible : rendre service à un proche ou exercer une mission d'aide à domicile ne ressemble pas, dans l'esprit de chacun, à « prêter sa voiture » au sens où l'entend un contrat d'assurance. Pourtant, du point de vue de l'assureur, seule compte la réalité du risque : qui se trouve au volant, à quelle fréquence, et avec quel profil de conduite, indépendamment du motif, familial ou professionnel, qui justifie ce trajet.
Quel véhicule, quelle assurance : les situations à distinguer
| Situation | Véhicule utilisé | Assurance compétente |
|---|---|---|
| Aidant familial conduisant régulièrement | Voiturette de la personne aidée | Contrat de la personne aidée, aidant déclaré en conducteur secondaire |
| Auxiliaire de vie professionnel conduisant la VSP du bénéficiaire | Voiturette de la personne aidée | Contrat de la personne aidée, auxiliaire déclaré comme tout conducteur régulier |
| Auxiliaire de vie utilisant son propre véhicule | Véhicule personnel de l'auxiliaire | Contrat personnel de l'auxiliaire, usage professionnel à vérifier |
| Conduite ponctuelle et exceptionnelle (une fois) | Voiturette de la personne aidée | Généralement couverte sans déclaration spécifique, selon les conditions du contrat |
C'est la fréquence réelle de l'usage, bien plus que le lien familial ou le statut professionnel de l'aidant, qui détermine la nécessité d'une déclaration formelle.
Une situation qui évolue souvent avec le temps
La dépendance d'une personne âgée ou fragilisée s'installe rarement du jour au lendemain : un coup de main occasionnel pour les courses se transforme progressivement en accompagnement régulier, puis quasi quotidien. Cette évolution graduelle explique pourquoi tant de familles se retrouvent, sans l'avoir vraiment décidé, dans une situation de conduite habituelle jamais formellement déclarée à l'assureur.
Le même phénomène touche les services d'aide à domicile, où le rythme des interventions auprès d'un même bénéficiaire peut s'intensifier au fil des mois sans qu'une mise à jour du contrat d'assurance soit systématiquement envisagée. Prendre l'habitude de vérifier cette question à chaque renouvellement de contrat, ou à chaque changement de situation, évite ce décalage entre la réalité du terrain et ce que l'assureur connaît officiellement.
Comment régulariser la situation en quelques minutes
Identifiez la fréquence réelle de conduite de l'aidant
Une fois par mois reste généralement sans conséquence ; plusieurs fois par semaine justifie une déclaration en bonne et due forme.
Contactez l'assureur de la personne aidée
Un simple appel ou un message via l'espace client suffit à ajouter l'aidant comme conducteur secondaire, avec son permis et son historique si demandé.
Vérifiez l'impact sur la prime
Le surcoût reste généralement limité pour un conducteur expérimenté sans antécédent : un détail à anticiper, pas un frein à la déclaration elle-même.
Renouvelez la vigilance si la situation évolue
Un passage d'un usage occasionnel à un usage quotidien, par exemple après une aggravation de la dépendance, doit être signalé dès ce changement constaté.
Bon à savoir : si la personne aidée relève d'une mesure de tutelle ou curatelle, c'est généralement au représentant légal d'effectuer cette démarche, dans le cadre plus large de la gestion administrative du véhicule et de son assurance.
Le vide de couverture qui surprend après un accident
La situation la plus délicate survient après un accident responsable causé par un aidant non déclaré : les tiers restent indemnisés par la responsabilité civile, mais les dommages à la voiturette elle-même, ainsi que l'indemnisation corporelle de l'aidant au volant, peuvent être réduits ou refusés faute de déclaration conforme. Pour un auxiliaire de vie blessé dans l'accident, l'absence de déclaration peut aussi compliquer la prise en charge au titre de la protection du conducteur, alors même que sa mission profite directement à la personne aidée.
Là où cela dérape : penser qu'un lien familial ou une mission d'aide à domicile dispense de toute déclaration est une erreur fréquente et coûteuse. L'assureur évalue le risque réel représenté par chaque conducteur régulier, quel que soit le motif de son usage du véhicule.
Une démarche simple pour une tranquillité réelle
Déclarer un aidant ou un auxiliaire de vie régulier ne demande que quelques minutes, pour une tranquillité d'esprit qui compte doublement : pour la personne aidée, dont l'autonomie dépend souvent de ces trajets, et pour l'aidant lui-même, exposé en cas d'accident sans couverture adaptée.
Le bon réflexe : dès qu'un proche ou un professionnel conduit régulièrement la voiturette d'une personne aidée, contactez l'assureur pour formaliser sa déclaration. Comparez les contrats adaptés à cette situation via le comparateur gratuit, et retrouvez l'ensemble des démarches liées au prêt de volant dans notre guide dédié.
Questions fréquentes
Un aidant familial doit-il être déclaré sur l'assurance de la personne qu'il aide ?
Oui, dès que la conduite devient régulière, même une fois par semaine. Comme pour tout prêt de volant habituel, l'aidant doit figurer au contrat comme conducteur secondaire, faute de quoi une franchise majorée s'applique en cas d'accident responsable.
Un auxiliaire de vie professionnel suit-il la même règle ?
Oui, si c'est bien la voiturette de la personne aidée qu'il conduit pour les courses ou les rendez-vous. Son statut professionnel ne change rien au principe : l'assureur doit connaître l'identité de toute personne conduisant régulièrement le véhicule, salarié d'un service d'aide à domicile ou non.
Que se passe-t-il si l'auxiliaire de vie utilise son propre véhicule ?
C'est alors une situation différente : son propre contrat d'assurance s'applique pour ses propres trajets, y compris ceux effectués pour le compte de la personne aidée. Vérifiez dans ce cas que son assurance couvre bien un usage incluant le transport de tiers à titre professionnel.
Qui est responsable en cas d'accident causé par l'aidant au volant de la VSP ?
La responsabilité civile du contrat de la personne aidée indemnise toujours les tiers, quel que soit le conducteur déclaré ou non. C'est sur les dommages propres au véhicule et sur l'indemnisation de l'aidant lui-même que l'absence de déclaration pèse réellement, via une franchise majorée ou un refus partiel de garantie.
La personne aidée est sous tutelle : qui gère cette déclaration ?
Le tuteur ou curateur, dans le cadre de la gestion administrative du patrimoine de la personne protégée. Notre guide voiture sans permis et majeur protégé détaille qui signe, qui paie et qui répond en cas d'accident dans ce contexte précis.
Déclarer un aidant augmente-t-il beaucoup la prime d'assurance ?
Généralement peu, surtout si l'aidant présente un profil de conducteur expérimenté et sans antécédent. Le surcoût reste minime comparé au risque d'une franchise majorée, voire d'un refus de garantie, en cas d'accident avec un conducteur non déclaré au volant.