Guide, Covoiturage
Covoiturage en voiture sans permis : ce que le partage des frais change pour l'assurance
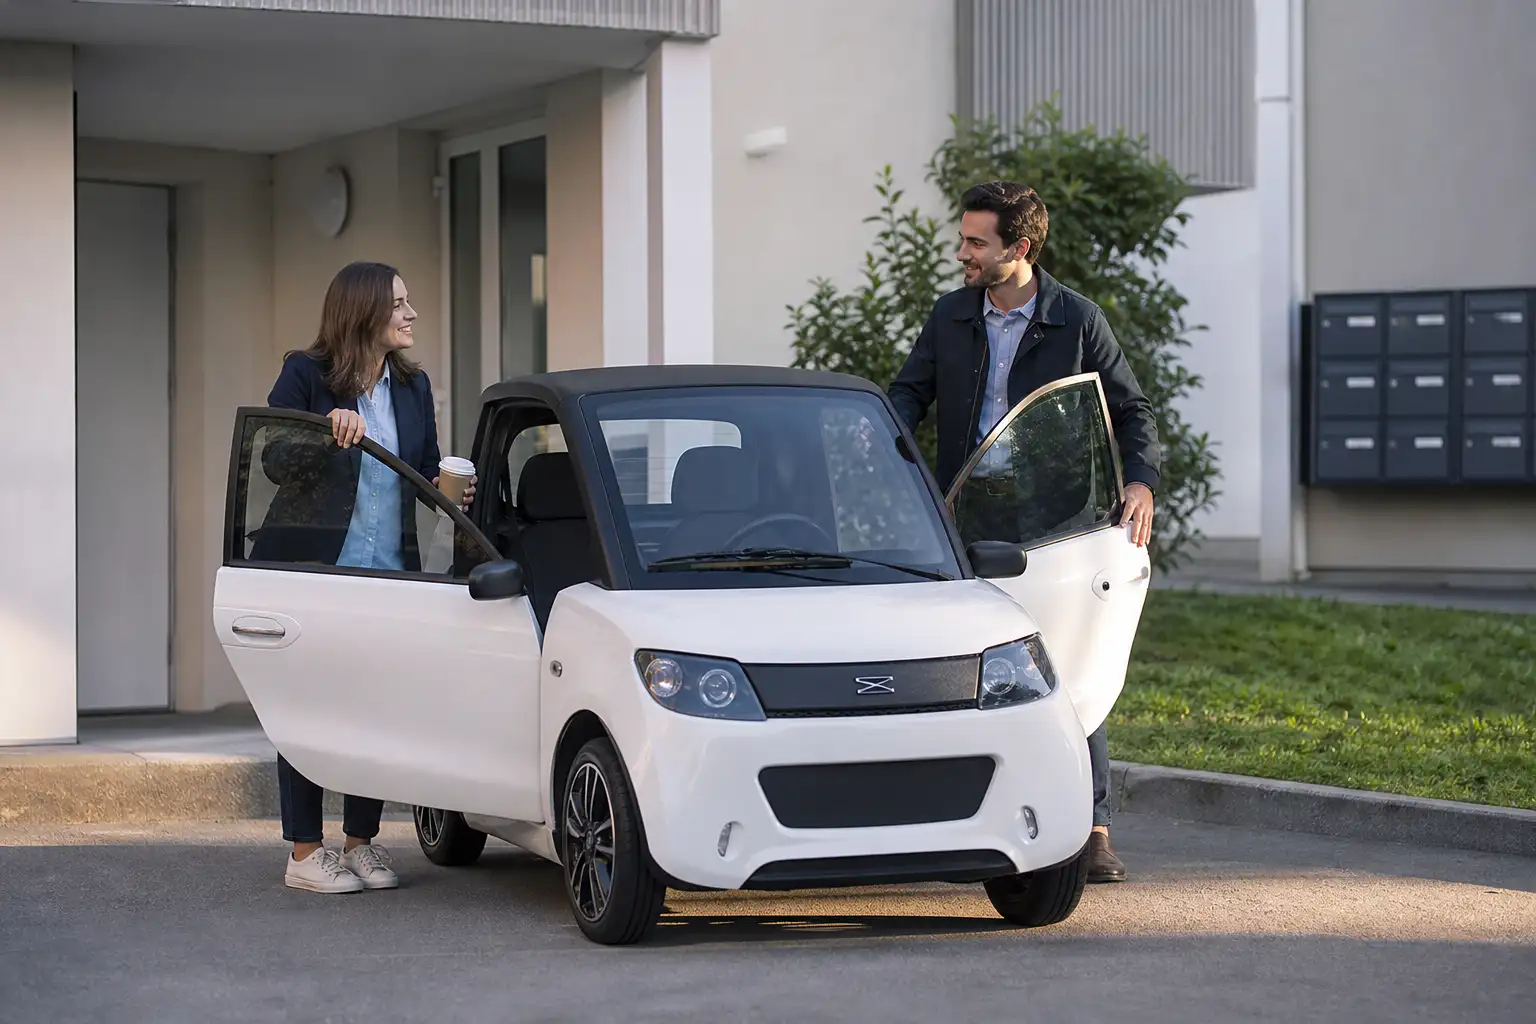
Partager le trajet domicile-travail avec un collègue, diviser le plein d'essence à deux, un seul passager suffit à faire d'une voiturette un véhicule de covoiturage. La loi encadre précisément cette pratique, bien distincte du transport rémunéré, mais la question de l'assurance mérite d'être posée avant de s'organiser à plusieurs.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
Une pratique en plein essor, un cadre juridique clair
Diviser le coût d'un trajet domicile-travail, se relayer entre voisins pour accompagner les enfants, partager les frais d'un déplacement ponctuel : le covoiturage s'organise de plus en plus, y compris avec une voiture sans permis. La loi française encadre précisément cette pratique, bien distincte du transport rémunéré professionnel, ce qui rassure sur le plan légal comme sur celui de l'assurance.
Covoiturage, transport rémunéré, prêt de volant, trois régimes à ne pas confondre
| Situation | Cadre légal | Compatible avec une VSP ? |
|---|---|---|
| Covoiturage, partage des frais réels | Usage privé, Code des transports | Oui |
| Transport rémunéré de personnes (VTC, taxi) | Statut professionnel requis | Non, incompatible avec la catégorie L6e |
| Prêt ponctuel du véhicule à un proche | Prêt de volant classique | Oui, voir notre guide dédié |
| Trajet professionnel régulier avec passager collègue | Usage professionnel si à but lucratif | À déclarer selon la situation exacte |
La frontière entre covoiturage et transport rémunéré tient à un seul critère : le montant perçu ne doit jamais dépasser le coût réel du trajet.
Ce que l'assurance couvre, covoiturage ou non
- Le passager covoitureur reste un tiers : sa participation financière au trajet ne modifie en rien son indemnisation en cas d'accident, intégrale au titre de la responsabilité civile.
- Le conducteur reste soumis aux mêmes règles : permis AM ou dispense selon l'année de naissance, aucune exigence supplémentaire liée au covoiturage.
- Le véhicule reste couvert comme en usage privé : pas de basculement automatique vers une déclaration d'usage professionnel, tant que le partage des frais reste strictement limité au coût réel.
Bon à savoir : si le covoiturage devient quotidien et structuré, notamment via une plateforme dédiée, une simple information à votre assureur évite toute ambiguïté sur la fréquence d'usage réelle du véhicule, sans que cela ne change le statut du contrat.
Là où la frontière devient sensible
Le risque juridique n'est pas le covoiturage en lui-même, mais sa dérive vers une activité lucrative déguisée. Percevoir davantage que le coût réel du trajet, multiplier les trajets rémunérés au point de constituer une activité régulière, ou afficher une offre de transport sur une plateforme professionnelle, fait basculer la situation vers le transport rémunéré de personnes.
Là où cela dérape : une activité de transport rémunéré exercée sans le statut professionnel requis, y compris déguisée en covoiturage, expose à des sanctions pénales et surtout à un refus de garantie de l'assureur en cas d'accident : l'assurance VSP standard ne couvre jamais une activité de transport commercial non déclarée.
Un usage compatible, à condition de rester dans le cadre
Pour l'immense majorité des situations, covoiturer avec sa voiturette ne pose aucune difficulté : un collègue, un voisin, un trajet régulier partagé à deux, rien de tout cela ne modifie le contrat d'assurance existant.
Le bon réflexe : gardez une trace simple du partage des frais (carburant, péage) pour rester dans les clous en cas de contrôle, et vérifiez que votre contrat couvre bien votre usage réel via le comparateur gratuit. Retrouvez toutes les démarches liées à la voiturette dans notre guide complet.
Questions fréquentes
Le covoiturage est-il autorisé avec une voiture sans permis ?
Oui, sans restriction particulière liée au véhicule. Le covoiturage, défini par le Code des transports, est l'utilisation en commun d'un véhicule par un conducteur non professionnel et un ou plusieurs passagers, pour un trajet commun, avec un simple partage des frais. Une voiturette limitée à 2 places accueille alors un seul passager par trajet, un usage tout à fait compatible avec cette définition.
Le partage des frais est-il considéré comme du transport rémunéré ?
Non, tant que la somme perçue ne dépasse pas le coût réel du trajet (carburant ou électricité, péage, usure). Au-delà, l'activité bascule juridiquement vers le transport rémunéré de personnes, qui exige un statut professionnel (VTC, taxi) incompatible avec une VSP : consultez notre guide usage professionnel d'une voiturette sur ce point précis.
Faut-il déclarer un covoiturage régulier à son assureur ?
Pas d'obligation légale spécifique, le covoiturage restant un usage privé au sens des contrats d'assurance. Par prudence, signalez tout de même un covoiturage fréquent et structuré (trajet domicile-travail quotidien avec la même personne, inscription sur une plateforme dédiée) : cela évite toute ambiguïté en cas de sinistre et rassure sur la fréquence réelle d'usage du véhicule.
Le passager covoitureur est-il assuré en cas d'accident ?
Oui, exactement comme n'importe quel passager. La responsabilité civile l'indemnise intégralement en cas d'accident, qu'il ait ou non participé aux frais du trajet. Le statut de covoitureur ne change rien à sa qualité de tiers aux yeux de l'assureur.
Le conducteur peut-il être tenu responsable envers son passager covoitureur ?
Comme pour tout accident responsable, le conducteur reste la seule personne à bord que la responsabilité civile de base n'indemnise pas pour ses propres blessures. Cela ne concerne pas le passager, toujours couvert ; mais cela rappelle l'intérêt d'une garantie protection du conducteur pour le conducteur lui-même, covoiturage ou non.
Le covoiturage augmente-t-il la prime d'assurance ?
Rarement de façon significative, le covoiturage restant un usage privé qui n'engage pas la même majoration qu'un usage professionnel. Un kilométrage annuel plus élevé lié à des trajets partagés réguliers peut en revanche influencer la déclaration de kilométrage faite à l'assureur, un critère qui pèse modestement sur le tarif final.