Garanties, Fonds de garantie FGAO
Accident causé par un tiers non assuré ou en fuite : le FGAO, votre dernier recours
Un conducteur sans assurance vous percute et s'arrête, ou pire, prend la fuite sans laisser de trace : dans ces deux cas, il n'y a aucun assureur adverse vers qui se tourner. La loi a prévu cette situation précise avec un organisme dédié, le Fonds de garantie des assurances obligatoires de dommages, plus souvent désigné par son sigle, le FGAO.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
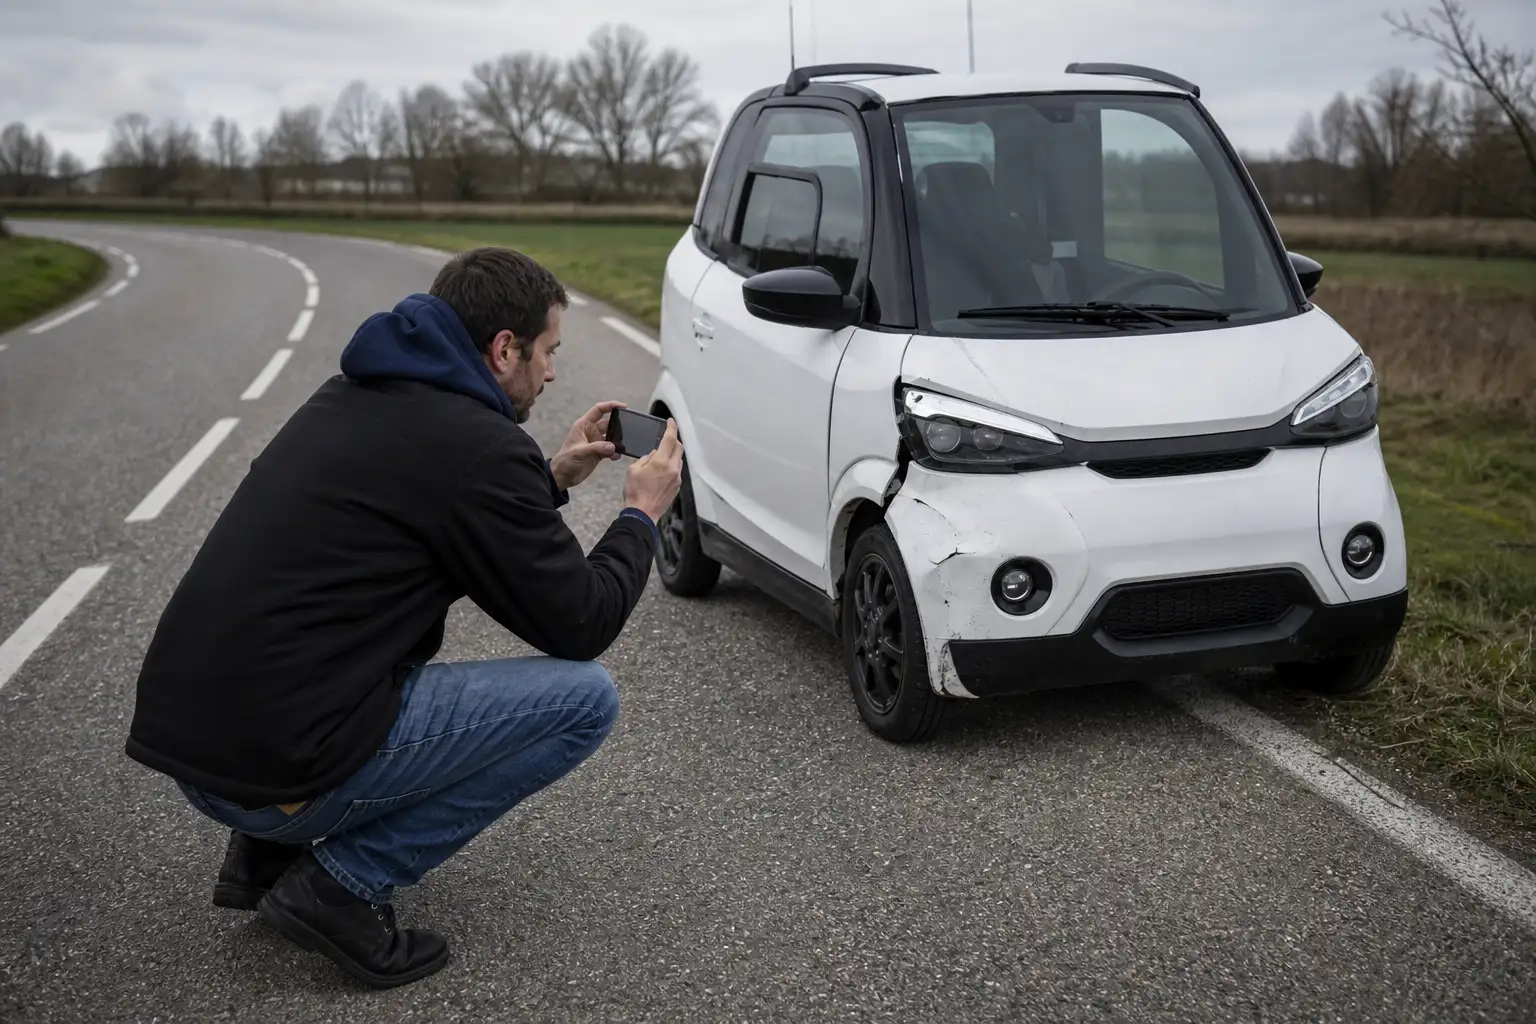
Le filet de sécurité que peu de conducteurs connaissent
La quasi-totalité des accidents impliquant une voiture sans permis se règlent entre les assureurs des deux parties. Mais que se passe-t-il quand le responsable n'a tout simplement pas d'assurance, ou disparaît avant même l'échange des coordonnées ? C'est précisément pour ces situations qu'existe le Fonds de garantie des assurances obligatoires de dommages, un mécanisme légal trop souvent méconnu des victimes qui pensent, à tort, n'avoir aucun recours.
Trois situations, trois niveaux de prise en charge
| Situation du responsable | Dommages corporels | Dommages matériels |
|---|---|---|
| Identifié, mais non assuré | Indemnisés intégralement | Indemnisés, franchise légale déduite |
| Non identifié (délit de fuite) | Indemnisés intégralement | Indemnisés sous conditions plus strictes |
| Assuré, mais assureur insolvable | Indemnisés intégralement | Indemnisés selon les mêmes règles qu'un responsable non assuré |
Dans les trois cas, l'indemnisation des dommages corporels reste la priorité du dispositif : c'est sa vocation première depuis sa création.
La démarche à suivre après un accident sans assureur adverse
Rassemblez les preuves sur place
Photos, témoins, plaque d'immatriculation même partielle en cas de fuite : chaque élément facilite ensuite l'instruction du dossier, que ce soit par votre assureur ou directement par le fonds.
Déposez plainte sans délai
Indispensable en cas de délit de fuite ou de refus manifeste du responsable de communiquer ses coordonnées d'assurance : le récépissé de plainte fait partie des pièces attendues par le FGAO.
Déclarez le sinistre à votre propre assureur
Même sans tiers assuré à mobiliser, votre déclaration reste la porte d'entrée du dossier : votre assureur identifie la voie de recours appropriée et transmet souvent lui-même la demande.
Constituez un dossier de préjudice complet
Certificats médicaux, devis de réparation, arrêts de travail éventuels : plus le dossier est documenté, plus l'instruction et l'indemnisation sont rapides.
Bon à savoir : la garantie protection juridique de votre contrat peut accompagner ces démarches, notamment pour constituer le dossier ou faire valoir vos droits en cas de désaccord sur le montant proposé par le fonds.
Ce que le FGAO ne fait jamais
Le fonds protège les victimes, pas les responsables défaillants. Un conducteur qui cause un accident sans être assuré reste pleinement exposé : amende pour défaut d'assurance, et surtout un recours possible du FGAO pour récupérer les sommes versées aux victimes, parfois plusieurs années après les faits.
Là où cela dérape : penser à tort que rouler sans assurance n'expose qu'à une amende oublie cette réalité : en cas d'accident responsable, le fonds indemnise d'abord les victimes, puis se retourne contre le responsable non assuré pour tout récupérer, sans plafond lié à ses ressources.
Un recours à connaître, pas à espérer utiliser
Le FGAO reste un filet de sécurité précieux, mais son intervention suppose toujours des délais et des démarches plus longues qu'un règlement classique entre assureurs. La meilleure protection reste, en amont, une assurance responsabilité civile à jour, la vôtre, qui garantit une prise en charge rapide de vos propres obligations envers les tiers.
Le bon réflexe : en cas d'accident sans assureur adverse identifiable, ne renoncez jamais à faire valoir vos droits : contactez votre assureur, documentez tout, et faites-vous accompagner si nécessaire. Comparez les contrats incluant une protection juridique solide via le comparateur gratuit, et retrouvez l'ensemble des garanties dans notre dossier garanties.
Questions fréquentes
Qu'est-ce que le FGAO ?
Le Fonds de garantie des assurances obligatoires de dommages est un organisme qui indemnise les victimes d'accidents de la circulation lorsque le responsable n'est pas assuré, n'est pas identifié, ou lorsque son assureur est insolvable. Il agit en dernier recours, une fois établi qu'aucune assurance classique ne peut prendre en charge le dossier.
Dans quels cas peut-on saisir le FGAO après un accident en voiturette ?
Trois situations principales : un tiers responsable identifié mais non assuré, un tiers non identifié (délit de fuite, comme dans certains cas de sinistre sans tiers assimilables), ou un assureur du responsable en liquidation judiciaire. Dans les trois cas, aucune assurance classique n'existe pour indemniser vos préjudices, d'où l'intervention de ce fonds.
Quel délai pour saisir le FGAO ?
Un délai de forclusion s'applique, généralement de plusieurs années après l'accident, mais il varie selon que le responsable est identifié ou non. Ne tardez pas : engagez la démarche dès que vous savez qu'aucun assureur adverse ne peut être mobilisé, idéalement avec l'appui de votre propre assureur ou d'un avocat.
Le FGAO intervient-il si je suis moi-même responsable et non assuré ?
Non. Le FGAO protège les victimes d'un accident, pas le conducteur responsable non assuré lui-même. Pire : si le fonds indemnise les victimes de votre accident, il peut ensuite exercer un recours contre vous pour récupérer les sommes versées, en plus de l'amende encourue pour défaut d'assurance.
Le FGAO couvre-t-il aussi les dommages matériels de ma voiturette ?
Les dommages corporels sont systématiquement couverts. Les dommages matériels le sont sous conditions plus strictes, en particulier en cas de délit de fuite : une franchise légale s'applique alors, et l'indemnisation matérielle seule, sans dommage corporel associé, reste plus rarement prise en charge que pour un responsable identifié mais non assuré.
Comment engager concrètement la démarche auprès du FGAO ?
Commencez toujours par déclarer le sinistre à votre propre assureur, comme pour tout accident : il oriente le dossier vers le FGAO si la situation le justifie, ou vous guide dans la constitution du dossier (dépôt de plainte, constat, justificatifs médicaux et matériels) à transmettre directement au fonds.