Guide, Location de voiturette
Louer une voiture sans permis en vacances : ce que l'assurance couvre vraiment
Île sans voiture, station balnéaire, besoin ponctuel le temps d'une réparation : la location de voiture sans permis se développe partout où l'on cherche à se déplacer sans permis B. Avant de signer, une question mérite d'être posée clairement à l'agence, que couvre exactement l'assurance comprise dans le prix, et que reste-t-il à votre charge en cas de dommage ?
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
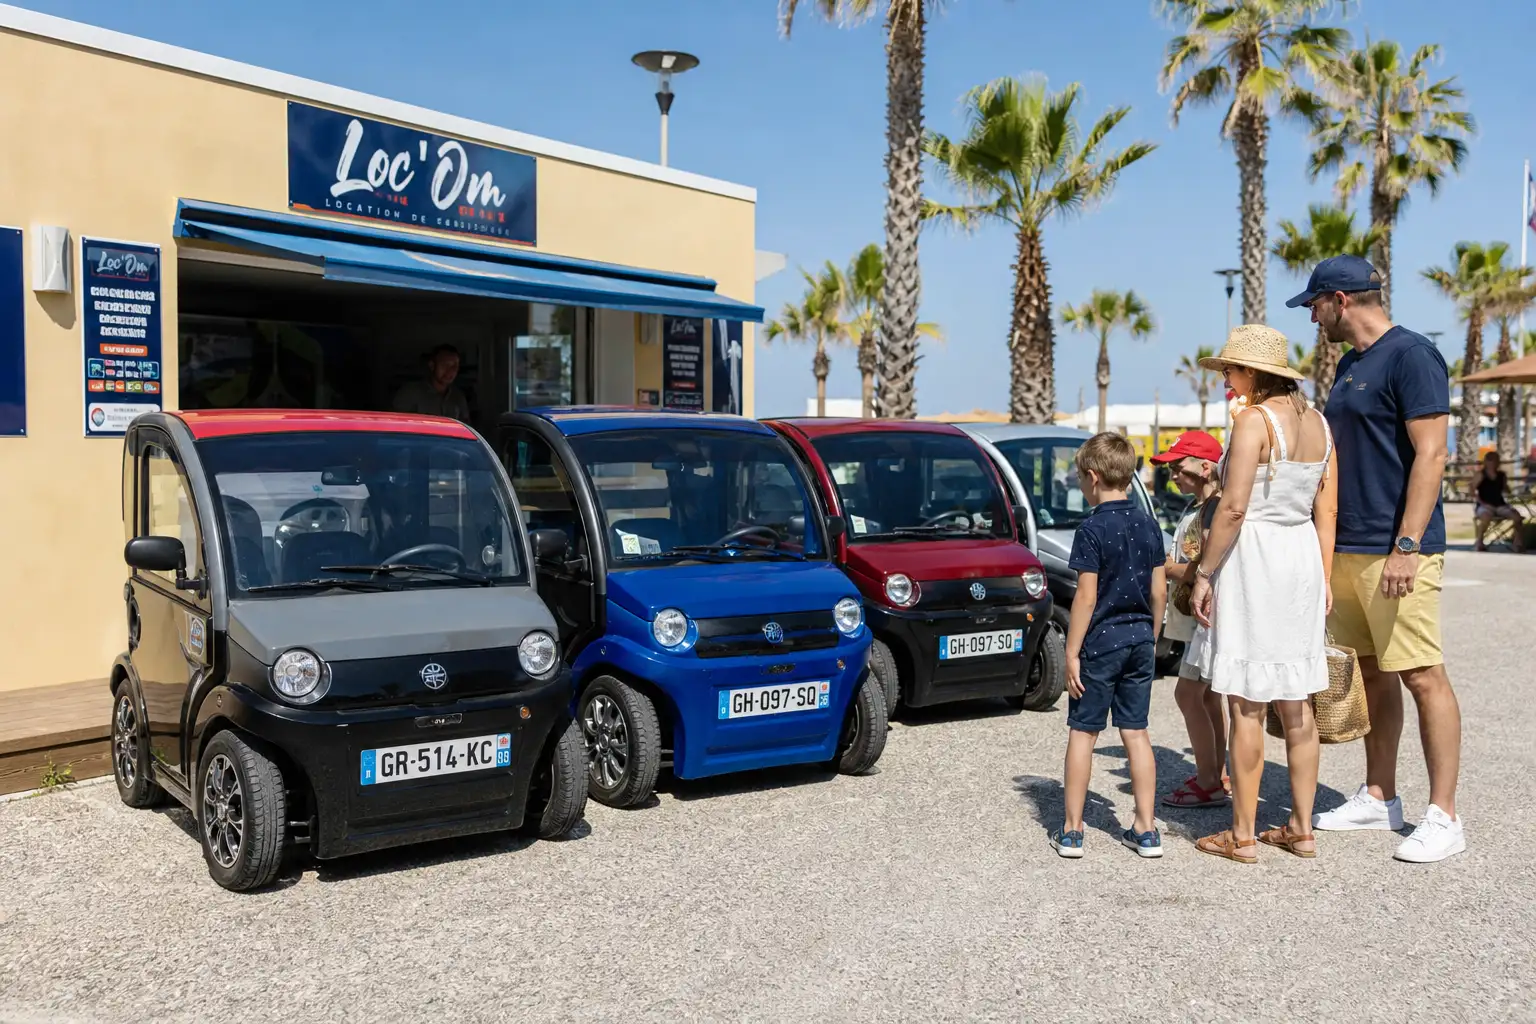
Un marché en plein essor, une assurance rarement détaillée
Sur les îles interdites aux voitures particulières, dans les stations balnéaires ou pour un besoin ponctuel, louer une voiture sans permis le temps d'un séjour est devenu courant. Les agences affichent volontiers le prix à la journée ou à la semaine, beaucoup moins souvent le détail de l'assurance comprise : c'est pourtant elle qui détermine ce que vous paierez réellement en cas de pépin.
Ce que couvre (et ne couvre pas) le tarif de location
| Élément | Inclus dans le tarif de base | Point à vérifier avant de signer |
|---|---|---|
| Responsabilité civile | Oui, systématiquement | Aucun, c'est une obligation légale |
| Dommages au véhicule loué | Oui, avec franchise | Montant exact de la franchise et mode de calcul |
| Vol du véhicule | Variable selon l'agence | Franchise vol, souvent distincte de la franchise dommages |
| Assistance en cas de panne | Rarement incluse d'office | Délai d'intervention et zone de couverture |
| Objets personnels transportés | Jamais inclus | Relève de votre assurance habitation ou voyage |
Demandez systématiquement le contrat de location écrit, pas seulement l'affichage tarifaire : les franchises et exclusions y figurent en détail.
Quatre vérifications avant de partir avec les clés
Demandez le montant exact de la franchise
Un chiffre précis, pas une formule vague comme « franchise réduite » : exigez le montant en euros retenu sur la caution en cas de dommage.
Faites un état des lieux photographique au départ
Photographiez le véhicule sous tous les angles avant de démarrer, avec l'heure et la date visibles : c'est votre seule preuve en cas de contestation au retour.
Vérifiez les exclusions liées à l'usage
Certaines agences excluent les dommages causés hors des routes autorisées à une VSP, ou en cas de non-respect du couvre-feu de circulation propre à certaines zones touristiques.
Renseignez-vous sur l'assistance en cas de panne
Une panne loin de l'agence peut immobiliser vos vacances : vérifiez le délai d'intervention promis avant de vous engager sur un long trajet.
Bon à savoir : pour un séjour prolongé ou renouvelé chaque année dans la même zone, comparez le coût cumulé des locations à celui d'un achat d'occasion assuré à l'année : au-delà de deux à trois semaines de location par an, la balance penche souvent vers la propriété, surtout pour un usage familial répété.
Le piège de la franchise mal comprise
La différence entre deux agences ne tient presque jamais au tarif journalier affiché, mais à la franchise appliquée en cas de dommage. Un tarif attractif accompagné d'une franchise très élevée peut coûter bien plus cher qu'un tarif légèrement supérieur avec une franchise réduite, si un incident survient pendant le séjour.
Là où cela dérape : un dommage constaté au retour et jugé antérieur à la location, sans état des lieux photographique de départ, se retourne systématiquement contre le locataire. La caution retenue est alors difficile à contester une fois le séjour terminé et les preuves matérielles disparues.
Location ou achat, une question de fréquence d'usage
La location de voiture sans permis répond parfaitement à un besoin ponctuel, sans les démarches d'achat, de carte grise ni de souscription d'assurance annuelle. Pour un usage plus régulier, même modéré, l'équation change vite en faveur de l'achat.
Le bon réflexe : si vous louez plusieurs fois par an dans la même région, chiffrez le coût d'un achat d'occasion assuré via le comparateur gratuit et comparez-le au cumul de vos locations passées. Retrouvez toutes les démarches d'achat dans notre guide acheter une voiture sans permis d'occasion.
Questions fréquentes
Faut-il un permis pour louer une voiture sans permis ?
Les mêmes règles que pour posséder une voiturette s'appliquent : le permis AM (ex-BSR) pour les personnes nées à partir du 1er janvier 1988, ou aucun permis pour celles nées avant cette date. Les agences de location demandent systématiquement une pièce d'identité et, selon l'âge du locataire, le titre du permis AM ou du permis B, A ou B1.
L'assurance est-elle incluse dans le prix de la location ?
Oui, presque toujours : la responsabilité civile obligatoire ainsi qu'une garantie dommages de base figurent dans le tarif journalier ou hebdomadaire, comme pour une location de voiture classique. C'est en revanche le niveau de cette garantie de base, et surtout sa franchise, qui varie fortement d'une agence à l'autre.
Quelle franchise en cas de dommage sur une voiturette de location ?
La plupart des agences appliquent une caution retenue sur carte bancaire au départ, restituée si le véhicule est rendu sans dommage. En cas de sinistre, le montant retenu correspond à la franchise prévue au contrat de location, potentiellement plusieurs centaines d'euros selon l'agence et le type de dommage.
Une assurance personnelle peut-elle réduire cette franchise ?
Parfois. Certaines cartes bancaires haut de gamme incluent une assurance rachat de franchise pour les locations de véhicules, mais ses conditions excluent souvent les véhicules sans immatriculation classique ou les quadricycles légers : vérifiez précisément les conditions générales de votre carte avant de compter dessus, plutôt que de le découvrir après un sinistre.
Que faire en cas d'accident avec une voiturette louée ?
La même démarche qu'avec un véhicule personnel : sécuriser les lieux, remplir un constat amiable, photographier les dégâts. La différence tient à l'interlocuteur : c'est l'agence de location, via son propre contrat d'assurance flotte, qui gère le dossier, pas un assureur personnel. Signalez le sinistre à l'agence dans le délai indiqué au contrat de location, souvent très court.
Vaut-il mieux louer ou acheter pour un usage occasionnel ?
Pour un usage vraiment ponctuel (une semaine de vacances par an), la location évite le coût fixe d'une assurance annuelle. Dès que l'usage devient régulier, même limité à quelques week-ends, l'achat d'une voiturette assurée en formule au tiers devient généralement plus économique : comparez le coût cumulé des locations à celui d'une assurance annuelle avant de trancher.