Garanties, Collision avec un animal
Voiture sans permis et collision avec un animal : la garantie que presque personne ne vérifie avant de signer
Un sanglier qui traverse à l'aube, un chevreuil surgi d'un bas-côté : sur les routes de campagne, la collision avec un animal sauvage fait chaque année des milliers de sinistrés. Pour une voiturette, légère et peu protectrice, le choc peut être sérieux, et la question de savoir si l'assurance indemnise se pose après le choc, alors qu'elle devait se régler avant.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
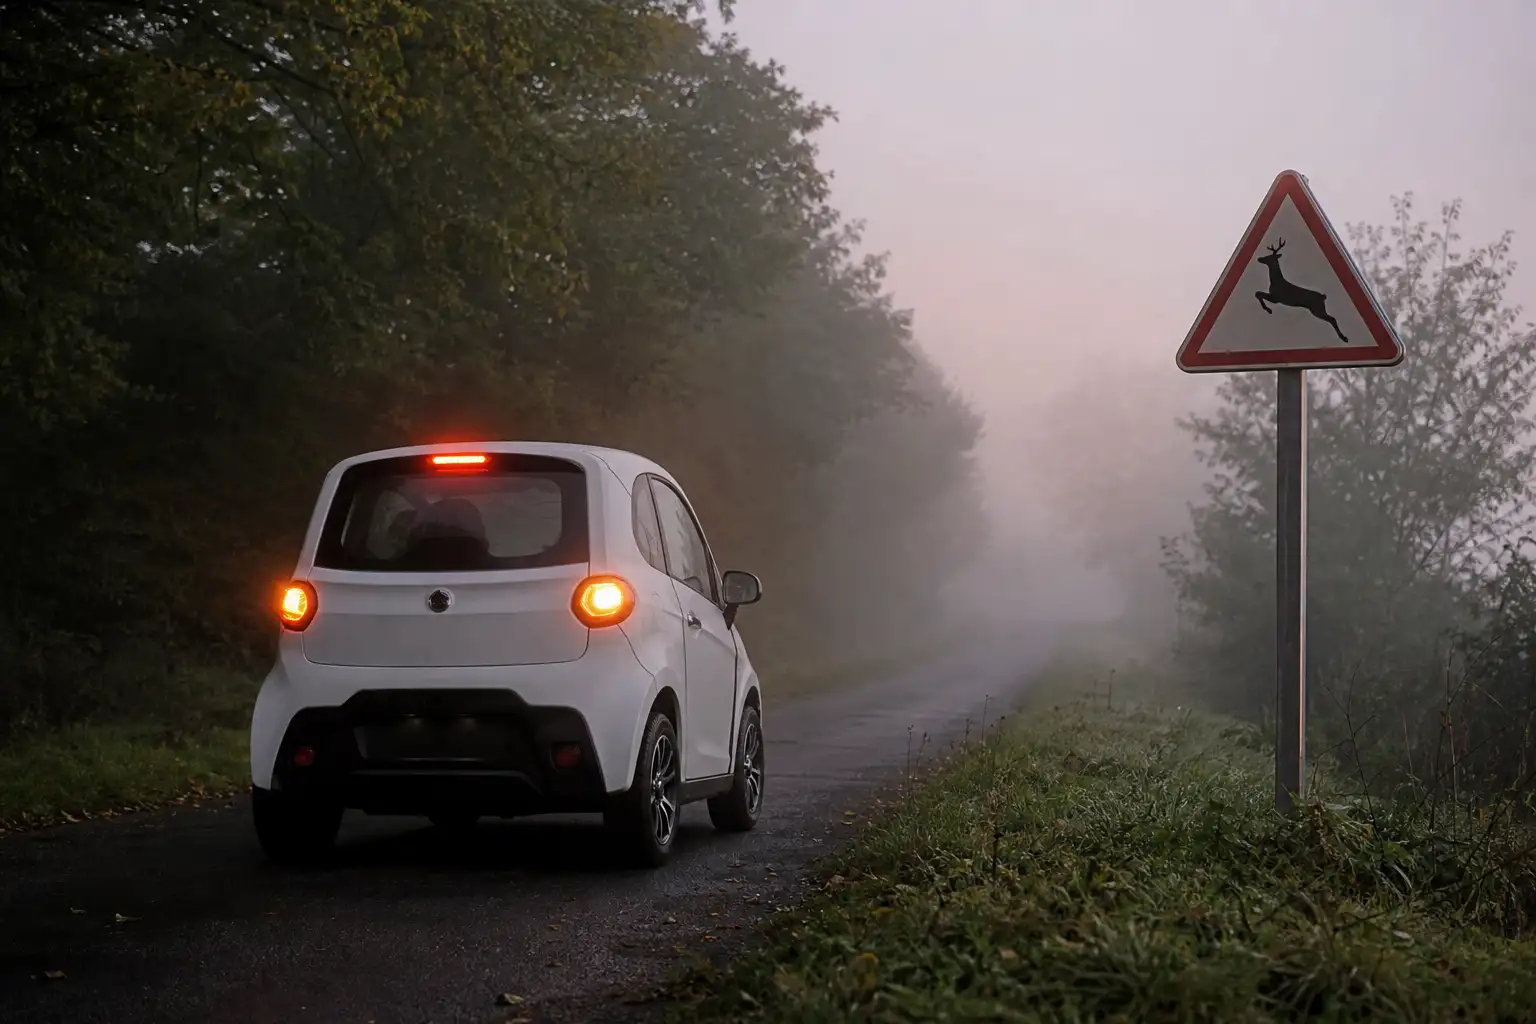
Un risque routier bien réel, sous-estimé côté assurance
Les collisions avec la faune sauvage figurent parmi les incidents routiers les plus fréquents en zone rurale, particulièrement à l'aube et au crépuscule. Pour une voiturette, plus légère qu'une voiture classique et dépourvue de la même structure de protection, le choc avec un sanglier ou un grand cervidé peut causer des dégâts disproportionnés par rapport à la valeur du véhicule, voire mettre en jeu la sécurité des occupants.
Quelle garantie indemnise réellement, formule par formule
| Formule | Dommages à votre voiturette | Dommages causés à un tiers pendant la manœuvre |
|---|---|---|
| Au tiers | ✗ Non couvert | ✓ Couvert |
| Tiers enrichi (vol, incendie, bris de glace) | ✗ Non couvert, sauf option collision | ✓ Couvert |
| Tous risques | ✓ Couvert, franchise déduite | ✓ Couvert |
Un choc avec un animal qui vous fait perdre le contrôle et endommager un tiers (véhicule, clôture, mobilier urbain) reste indemnisé au titre de la responsabilité civile pour ce tiers, quelle que soit votre formule.
Beaucoup de propriétaires de voiturette découvrent cette limite après le sinistre : persuadés que « l'assurance couvre les accidents », ils réalisent que sans garantie dommages, la facture de réparation reste entièrement à leur charge.
Sur le terrain : la marche à suivre après le choc
Sécurisez immédiatement les lieux
Feux de détresse, gilet haute visibilité, sortie du véhicule côté sécurisé si la chaussée le permet. Une voiturette à l'arrêt sur une route de campagne reste peu visible pour les véhicules arrivant à vitesse plus élevée.
Ne vous approchez pas d'un animal blessé
Un sanglier ou un cervidé blessé peut réagir violemment. Contactez la gendarmerie (17 ou 112) qui orientera vers les services compétents pour sa prise en charge.
Documentez le sinistre
Photos du véhicule, de la chaussée, de l'animal si les conditions le permettent en toute sécurité, heure précise et lieu exact (borne kilométrique, commune). Ces éléments remplacent le constat amiable, impossible à remplir en l'absence de tiers.
Déclarez sous 5 jours ouvrés
Comme pour tout accident, transmettez à votre assureur votre récit détaillé et vos photos dans les 5 jours ouvrés suivant le sinistre.
Là où cela dérape : repartir sans rien documenter, en pensant que « ce n'est qu'un animal, pas un accident classique », prive souvent l'assuré des éléments nécessaires pour appuyer sa déclaration. Sans tiers pour confirmer les circonstances, la qualité de votre dossier photographique fait toute la différence sur la rapidité de l'indemnisation.
Faut-il passer au tous risques pour ce seul motif ?
La réponse dépend largement de votre zone de circulation. Un usage principalement urbain expose peu au risque de collision animalière ; un usage rural régulier, en particulier à l'aube ou à la tombée de la nuit sur des routes bordées de forêt, change nettement le calcul.
- Zone rurale, trajets fréquents à la tombée du jour : le tous risques, ou a minima une option collision animalière si elle existe chez votre assureur, se justifie souvent au-delà du seul motif « accident responsable ».
- Usage urbain ou périurbain dense : le risque reste réel mais statistiquement plus faible ; le calcul coût/bénéfice penche davantage vers un tiers enrichi.
- Voiturette de faible valeur : comme pour tout arbitrage tous risques, comparez le surcoût annuel de la garantie au coût réel d'une réparation de carrosserie après un choc modéré.
Bon à savoir : certains assureurs spécialisés VSP proposent une garantie « collision » isolée, moins chère qu'un tous risques complet, qui couvre spécifiquement les chocs contre un obstacle fixe ou un animal sans indemniser les autres causes de dommages. Une option à demander explicitement si le tous risques complet dépasse votre budget.
Anticiper plutôt que découvrir le jour du choc
La meilleure protection reste la vigilance : ralentir aux abords des panneaux « animaux sauvages », redoubler d'attention à l'aube et au crépuscule, et adapter sa vitesse en bordure de forêt. Côté assurance, le bon réflexe est de vérifier avant de circuler régulièrement en zone rurale, pas après un premier choc coûteux.
Le bon réflexe : si votre voiturette circule souvent sur des routes de campagne, vérifiez explicitement la prise en charge d'une collision avec un animal auprès de votre assureur actuel, et comparez les formules qui l'incluent via le comparateur gratuit. Retrouvez l'ensemble des garanties disponibles dans notre dossier garanties.
Questions fréquentes
Mon assurance au tiers couvre-t-elle une collision avec un animal ?
Non. La responsabilité civile indemnise les dommages que vous causez à autrui, pas les dégâts subis par votre propre voiturette. Un animal sauvage n'étant ni assuré ni identifiable comme un tiers responsable, seule une garantie dommages tous accidents permet d'être indemnisé pour les réparations de votre véhicule après ce type de choc.
Faut-il une garantie tous risques pour être couvert ?
Dans la plupart des contrats VSP, oui : la collision avec un animal relève de la garantie dommages tous accidents, généralement incluse dans les formules tous risques et parfois disponible en option sur un tiers enrichi. Certains assureurs spécialisés proposent une garantie « collision animaux » isolée, moins coûteuse qu'un tous risques complet : posez explicitement la question au moment du devis.
Quelle franchise s'applique après avoir heurté un animal ?
La même franchise que pour tout sinistre relevant des dommages tous accidents, généralement 300 à 600 € sur les contrats VSP courants, aucun barème spécifique n'existe pour les collisions animalières. Comme il n'y a pas de tiers responsable identifiable, la franchise s'applique systématiquement, sans possibilité de recours pour la faire lever.
Faut-il prévenir les autorités après avoir percuté un animal sauvage ?
Oui, dans plusieurs cas : si l'animal reste sur la chaussée et représente un danger pour les autres usagers, si le véhicule est immobilisé, ou pour du gros gibier (sanglier, cerf). Contactez la gendarmerie ou les services compétents ; ils peuvent aussi orienter vers la fédération départementale des chasseurs pour l'enlèvement de la carcasse.
Le sinistre est-il déclaré comme un accident responsable ?
Il est déclaré comme un sinistre sans tiers identifié, un cas particulier du constat. La voiture sans permis n'étant pas soumise au bonus-malus obligatoire, ce type de sinistre n'entraîne pas de majoration mécanique de votre prime, contrairement à une voiture classique ; il reste toutefois pris en compte par l'assureur dans l'appréciation globale de votre profil de risque.
Que faire si l'animal appartenait à un propriétaire identifié ?
Un animal domestique ou d'élevage échappé (chien, bovin, cheval) relève d'un régime différent : son propriétaire, identifié, peut être tenu responsable via sa propre assurance. Rassemblez les éléments d'identification (témoins, collier, marquage) et déclarez le sinistre en mentionnant ce tiers potentiellement responsable, plutôt qu'en simple sinistre sans tiers.