Guide, Piéton ou cycliste heurté
Piéton ou cycliste heurté : la loi qui protège presque toujours la victime
Un piéton qui traverse hors des clous, un cycliste sans éclairage de nuit, et malgré tout un accident se produit avec une voiturette : beaucoup de conducteurs pensent que cette imprudence réduira leur responsabilité. La loi française dit presque l'inverse : les piétons et cyclistes bénéficient d'un régime d'indemnisation très protecteur, qui laisse peu d'échappatoires à l'assureur du véhicule.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
Un régime pensé pour protéger les plus vulnérables de la route
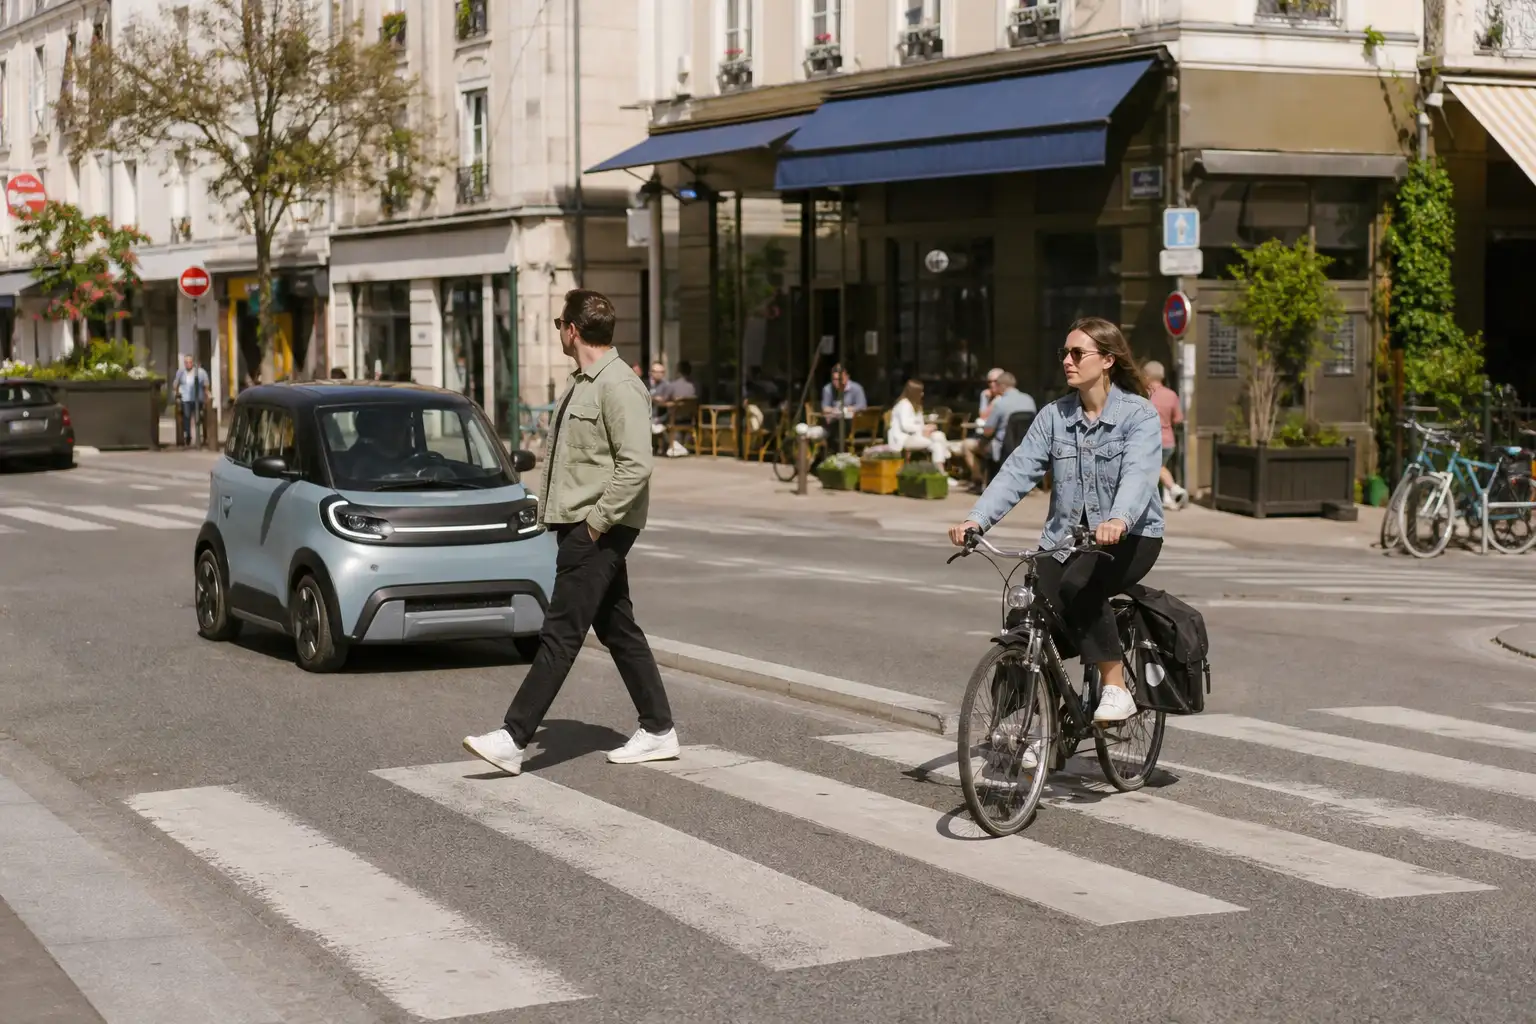
Une voiture sans permis partage souvent la route avec des piétons et des cyclistes, en ville comme en zone rurale. En cas d'accident, beaucoup de conducteurs imaginent que l'imprudence éventuelle de la victime, une traversée hors passage protégé, un cycliste sans éclairage, allège leur propre responsabilité. La loi du 5 juillet 1985, dite loi Badinter, organise en réalité un régime presque inverse, nettement favorable aux victimes non-conductrices.
Ce texte a été conçu pour mettre fin à des années de contentieux où les victimes les plus vulnérables de la route, piétons et cyclistes en tête, se voyaient parfois privées d'indemnisation au nom d'une faute mineure. Depuis 1985, le législateur a fait le choix clair de protéger ces usagers en priorité, quitte à laisser peu de marge de manœuvre à l'assureur du véhicule impliqué.
Conducteurs et non-conducteurs, deux régimes très différents
| Statut de la victime | Effet d'une imprudence ordinaire | Seule vraie exception |
|---|---|---|
| Piéton ou cycliste (non-conducteur) | Aucun, indemnisation presque systématique | Faute inexcusable, cause exclusive de l'accident |
| Piéton ou cycliste de moins de 16 ans, plus de 70 ans, ou invalidité ≥80 % | Aucun, protection renforcée | Recherche volontaire du dommage uniquement |
| Conducteur d'un autre véhicule impliqué | Peut réduire son indemnisation | Faute simple déjà opposable |
La différence de traitement entre un piéton et un autre conducteur impliqué dans le même accident surprend souvent ceux qui découvrent ce régime à l'occasion d'un sinistre réel.
Un principe qui dépasse le seul cadre de la voiturette
Cette loi s'applique à tout véhicule terrestre à moteur, sans distinction liée à sa catégorie ou à sa vitesse maximale : une voiture sans permis limitée à 45 km/h suit exactement le même régime qu'une automobile classique roulant à 130 km/h sur autoroute. La faible vitesse d'une VSP réduit certes la gravité statistique des chocs, mais elle ne change rien au cadre juridique applicable en cas d'accident avec un piéton ou un cycliste.
Pourquoi la notion de faute inexcusable reste si rarement retenue
Les tribunaux interprètent la faute inexcusable de façon très stricte : elle doit être volontaire, d'une exceptionnelle gravité, et exposer son auteur à un danger qu'il ne pouvait raisonnablement ignorer, sans aucune raison valable. Une traversée hors passage piéton, un cycliste roulant de nuit sans éclairage, un piéton distrait par son téléphone, ne suffisent presque jamais à caractériser une telle faute à eux seuls.
Un accident survient avec un piéton ou un cycliste
Sécurisez les lieux, appelez les secours si nécessaire, et procédez comme pour tout accident classique.
Documentez les circonstances précises
Photos, témoignages, position exacte au moment du choc : ces éléments serviront à qualifier, ou à écarter, une éventuelle faute inexcusable.
Déclarez le sinistre à votre assureur
Votre responsabilité civile prend en charge l'indemnisation de la victime non-conductrice dans l'immense majorité des cas, indépendamment de votre propre faute éventuelle.
Laissez l'assureur instruire le dossier
C'est à lui d'apprécier, au vu des circonstances, si une faute inexcusable peut être invoquée, une qualification rarement retenue en pratique.
Bon à savoir : ce régime protecteur s'applique quelle que soit la responsabilité pénale du conducteur. Même reconnu non fautif pénalement, son assureur peut être tenu d'indemniser intégralement le piéton ou le cycliste blessé, au titre de la responsabilité civile.
Ce que cela signifie concrètement pour un conducteur de VSP
Rouler prudemment reste la meilleure protection, mais ce régime légal rappelle qu'un conducteur ne peut jamais compter sur l'imprudence d'un piéton ou d'un cycliste pour échapper à l'indemnisation en cas d'accident. La vigilance, en particulier aux abords des zones piétonnes et pistes cyclables, reste le seul vrai levier de prévention disponible.
Ce point mérite d'autant plus d'attention en voiture sans permis que son usage se concentre souvent sur des trajets de proximité, en centre-ville ou en village, là où la densité de piétons et de cyclistes est la plus forte. Un trajet quotidien pour faire ses courses ou déposer un enfant à l'école multiplie statistiquement les occasions de croisement avec ces usagers, bien plus qu'un trajet autoroutier classique.
Là où cela dérape : penser qu'un piéton fautif ne sera pas indemnisé conduit certains conducteurs à relâcher leur vigilance dans des zones à risque. La loi protège la victime presque systématiquement : mieux vaut anticiper que compter sur une exception juridique qui, en pratique, s'applique très rarement.
Une garantie responsabilité civile à la hauteur de cet enjeu
Ce régime très protecteur explique en partie pourquoi la responsabilité civile reste la composante la plus coûteuse d'un contrat d'assurance auto : elle doit couvrir des indemnisations potentiellement lourdes, sans que la faute de la victime ne vienne les réduire dans l'immense majorité des cas.
Le bon réflexe : vérifiez que votre contrat VSP n'impose aucun plafond anormalement bas sur la responsabilité civile, la garantie la plus sollicitée en cas d'accident avec un piéton ou un cycliste. Comparez les formules via le comparateur gratuit, et retrouvez l'ensemble des garanties disponibles dans notre dossier dédié.
Questions fréquentes
Qu'est-ce que la loi Badinter ?
La loi du 5 juillet 1985, qui régit l'indemnisation des victimes d'accidents impliquant un véhicule terrestre à moteur, voiture sans permis comprise. Elle crée un régime très favorable aux victimes non-conductrices, piétons et cyclistes, bien plus protecteur que celui applicable entre deux conducteurs.
Un piéton qui traverse hors des passages protégés peut-il être privé d'indemnisation ?
Rarement. Seule une faute inexcusable, cause exclusive de l'accident, peut réduire ou exclure son indemnisation : une imprudence ordinaire, même une traversée hors passage piéton, n'est presque jamais retenue comme telle par les tribunaux.
Qu'est-ce qu'une faute inexcusable au sens de cette loi ?
Une faute volontaire d'une exceptionnelle gravité, exposant son auteur à un danger qu'il aurait dû raisonnablement percevoir, sans raison valable. La jurisprudence l'interprète très restrictivement : elle reste rare en pratique, même pour des comportements qui semblent imprudents au premier regard.
Les enfants et les personnes âgées bénéficient-ils d'une protection supplémentaire ?
Oui. Les piétons et cyclistes de moins de 16 ans, de plus de 70 ans, ou présentant un taux d'invalidité ou d'incapacité d'au moins 80 %, sont indemnisés même en cas de faute inexcusable, sauf s'ils ont volontairement recherché le dommage.
Cette loi s'applique-t-elle même si le conducteur de la VSP n'est pas en faute ?
Oui, c'est tout l'intérêt du dispositif : l'indemnisation de la victime non-conductrice ne dépend pas d'une faute du conducteur. Même un conducteur prudent, impliqué dans un accident qu'il n'a objectivement pas pu éviter, voit généralement son assureur indemniser le piéton ou le cycliste blessé.
Cela change-t-il le montant de ma prime d'assurance après un tel accident ?
Potentiellement, oui : l'indemnisation versée au titre de la responsabilité civile pèse sur le dossier de sinistralité, même sans faute reconnue du conducteur. C'est l'une des raisons pour lesquelles cette garantie reste la plus chère à couvrir, structurellement, dans tout contrat auto.