Guide, Succession et héritage
Voiture sans permis et succession : que devient l'assurance au décès du propriétaire ?
Au milieu des démarches d'une succession, l'assurance de la voiturette du défunt est rarement la priorité. Elle reste pourtant due : le véhicule ne cesse pas d'exister au moment du décès, et le contrat qui le couvre continue de produire ses effets jusqu'à ce que les héritiers le transfèrent, le résilient ou vendent le véhicule.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
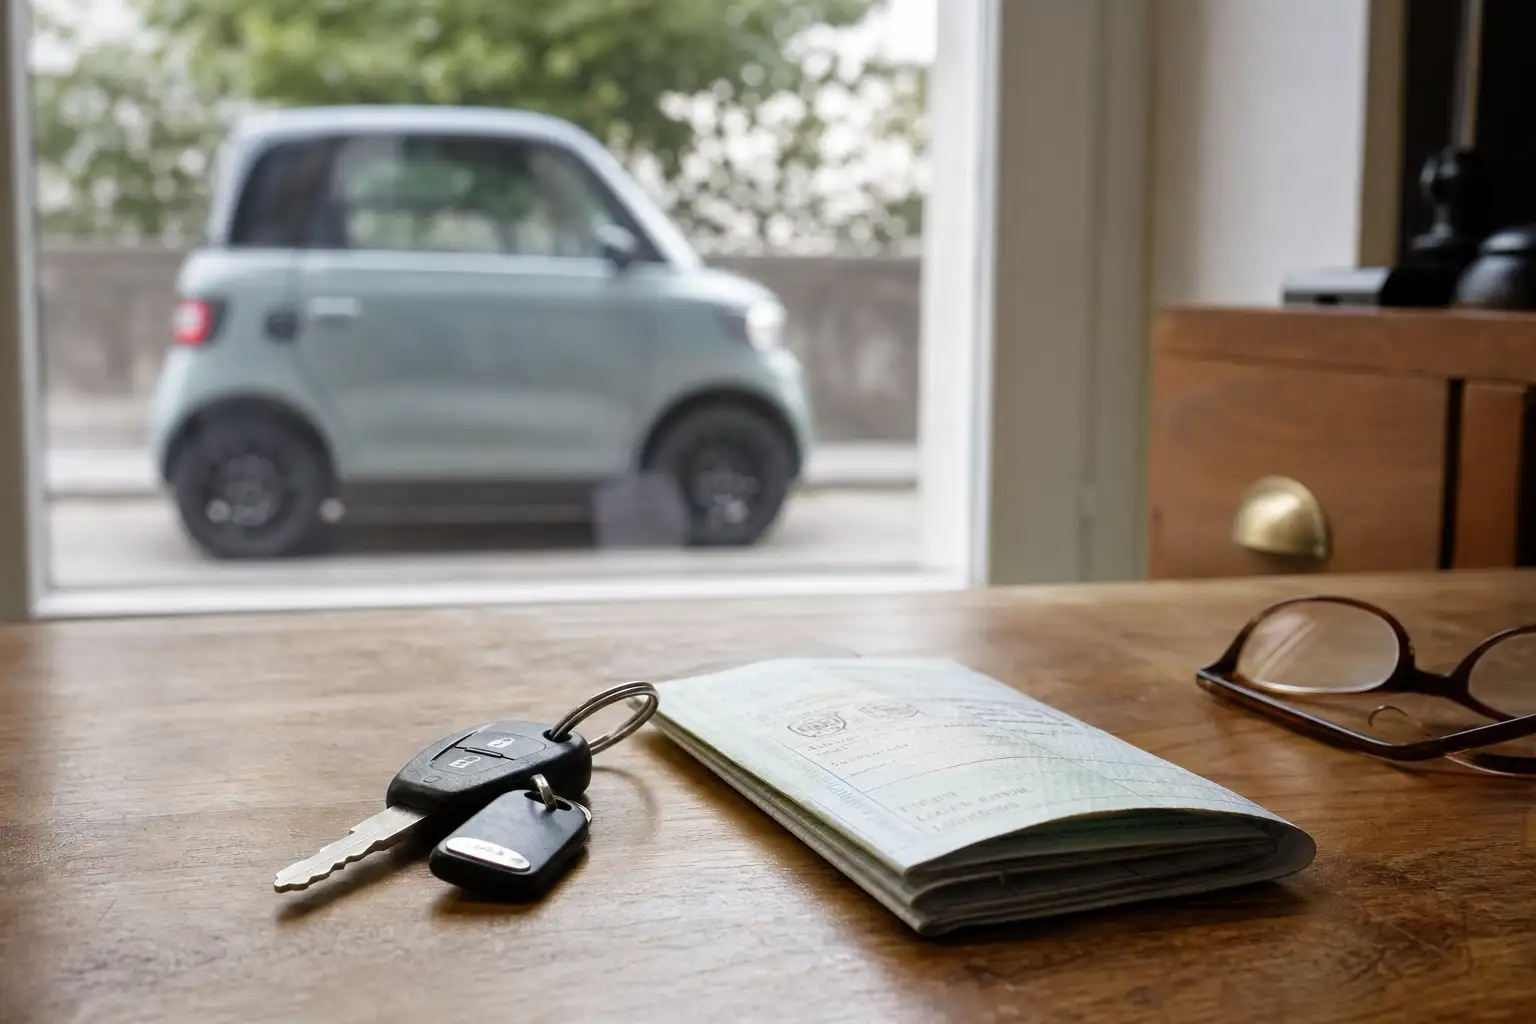
Un contrat qui continue, une gestion à assurer collectivement
La voiture sans permis du défunt fait partie de la succession comme n'importe quel autre bien : elle entre dans l'actif à évaluer et à partager entre héritiers. Son assurance, elle, ne suit pas ce même calendrier : le contrat continue de produire ses effets, cotisations comprises, jusqu'à ce qu'une démarche précise y mette fin.
Les trois issues possibles, et la démarche associée
| Situation | Démarche d'assurance | Point de vigilance |
|---|---|---|
| Un héritier garde le véhicule | Transfert du contrat ou nouvelle souscription | Carte grise à mettre à jour au préalable |
| Le véhicule est vendu | Résiliation à la date de cession effective | Produit de la vente à intégrer au partage |
| Le véhicule est détruit (hors d'usage) | Résiliation sur présentation du certificat de destruction | Passage obligatoire par un centre VHU agréé |
Tant qu'aucune de ces trois démarches n'est engagée, le contrat reste actif par défaut : c'est la situation la plus fréquente dans les premières semaines suivant un décès, et elle n'a rien d'anormal.
La marche à suivre, dans l'ordre
Informez l'assureur du décès
Un courrier ou un appel avec copie de l'acte de décès suffit pour signaler la situation. L'assureur adapte alors la gestion du dossier en attendant la décision des héritiers.
Décidez collectivement du devenir du véhicule
Garder, vendre ou détruire : cette décision revient à l'ensemble des héritiers, idéalement en lien avec le notaire en charge du règlement de la succession.
Régularisez la carte grise avant tout transfert d'assurance
L'assureur exige que le véhicule soit au nom de la personne qui souscrit ou reprend le contrat : la mise à jour de la carte grise précède toujours la démarche d'assurance.
Comparez avant de reconduire l'ancien contrat par défaut
Si un héritier garde la voiturette, c'est l'occasion de vérifier que le contrat existant correspond toujours au meilleur rapport garanties-prix, plutôt que de le reconduire par habitude.
Bon à savoir : pendant toute la période de règlement, si le véhicule reste inutilisé dans un garage, une formule au tiers minimale suffit généralement : voir notre guide assurance d'un véhicule non utilisé pour ajuster les garanties sans risquer une interruption de couverture.
Ce qu'il vaut mieux ne pas laisser traîner
Une succession prend parfois plusieurs mois, voire davantage en cas de désaccord entre héritiers. Laisser le contrat d'assurance en l'état pendant cette période n'a rien d'irrégulier ; en revanche, certaines situations méritent d'être clarifiées rapidement.
Là où cela dérape : un héritier qui utilise régulièrement le véhicule sans que le contrat ne soit mis à jour à son nom s'expose, en cas de sinistre, à une discussion sur le conducteur réel par rapport au conducteur déclaré. Si l'usage devient courant, formalisez le transfert plutôt que de laisser la situation en suspens.
Une démarche administrative parmi d'autres
L'assurance de la voiturette n'est qu'un des nombreux dossiers à régler lors d'une succession : elle se traite en général en parallèle du reste, sans urgence particulière tant que le véhicule reste stationné et que l'assureur a été informé.
Le bon réflexe : dès que le devenir du véhicule est arrêté entre héritiers, comparez les offres via le comparateur gratuit avant de reprendre ou de reconduire un contrat. Retrouvez l'ensemble des démarches liées à la voiturette dans notre guide complet.
Questions fréquentes
Le contrat d'assurance s'arrête-t-il automatiquement au décès du propriétaire ?
Non. Le contrat ne s'éteint pas de lui-même : il continue à produire ses effets, et les cotisations restent dues, jusqu'à ce que les héritiers accomplissent une démarche, résiliation, transfert à un héritier ou vente du véhicule. Informez l'assureur du décès dès que possible, avec une copie de l'acte de décès : certains contrats prévoient des conditions de résiliation simplifiées dans ce cas précis.
Qui doit payer les cotisations pendant le règlement de la succession ?
La succession elle-même, en tant que patrimoine indivis entre les héritiers, jusqu'au partage définitif. En pratique, un héritier avance souvent les cotisations pour éviter toute interruption de garantie, et se fait rembourser sur l'actif successoral lors du règlement final, une avance à documenter avec les autres héritiers.
Un héritier peut-il conduire la voiturette avant le règlement complet de la succession ?
Juridiquement, le véhicule appartient à l'indivision successorale tant que la succession n'est pas réglée : son usage suppose en théorie l'accord des autres héritiers. Dans la pratique familiale, un usage ponctuel est rarement contesté, mais mieux vaut en informer les autres indivisaires et régulariser rapidement la situation plutôt que de laisser un flou s'installer.
Comment transférer le contrat à l'héritier qui garde le véhicule ?
Une fois la carte grise mise à jour au nom de l'héritier concerné : sur présentation de l'acte de notoriété ou de l'attestation de propriété délivrée par le notaire, un avenant permet de transférer le contrat existant, ou l'héritier peut souscrire un nouveau contrat de son côté après comparaison des offres.
Que faire si aucun héritier ne souhaite garder la voiturette ?
Deux options classiques : la vente, dont le produit intègre l'actif à partager entre héritiers (voir notre guide vendre sa voiture sans permis), ou la destruction via un centre agréé si le véhicule n'a plus de valeur marchande. Dans les deux cas, l'assurance doit être résiliée une fois la démarche accomplie, pas avant.
Faut-il continuer à assurer une voiturette non utilisée pendant la succession ?
Oui. Comme pour tout véhicule temporairement non utilisé, l'obligation d'assurance responsabilité civile perdure tant que le véhicule existe, est immatriculé et n'a été ni cédé ni détruit, y compris s'il reste immobile dans un garage pendant toute la durée du règlement successoral.