Guide, Contester une expertise
Pas d'accord avec l'expert ? Comment contester l'évaluation de votre voiture sans permis
L'expert de l'assureur passe, chiffre, repart : son rapport détermine ce que vous touchez après un sinistre. Que faire quand ce chiffre semble trop bas, ou que la perte totale est prononcée alors que vous pensiez la réparation possible ? La loi vous donne un droit précis, la contre-expertise, encore faut-il savoir quand l'utiliser.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
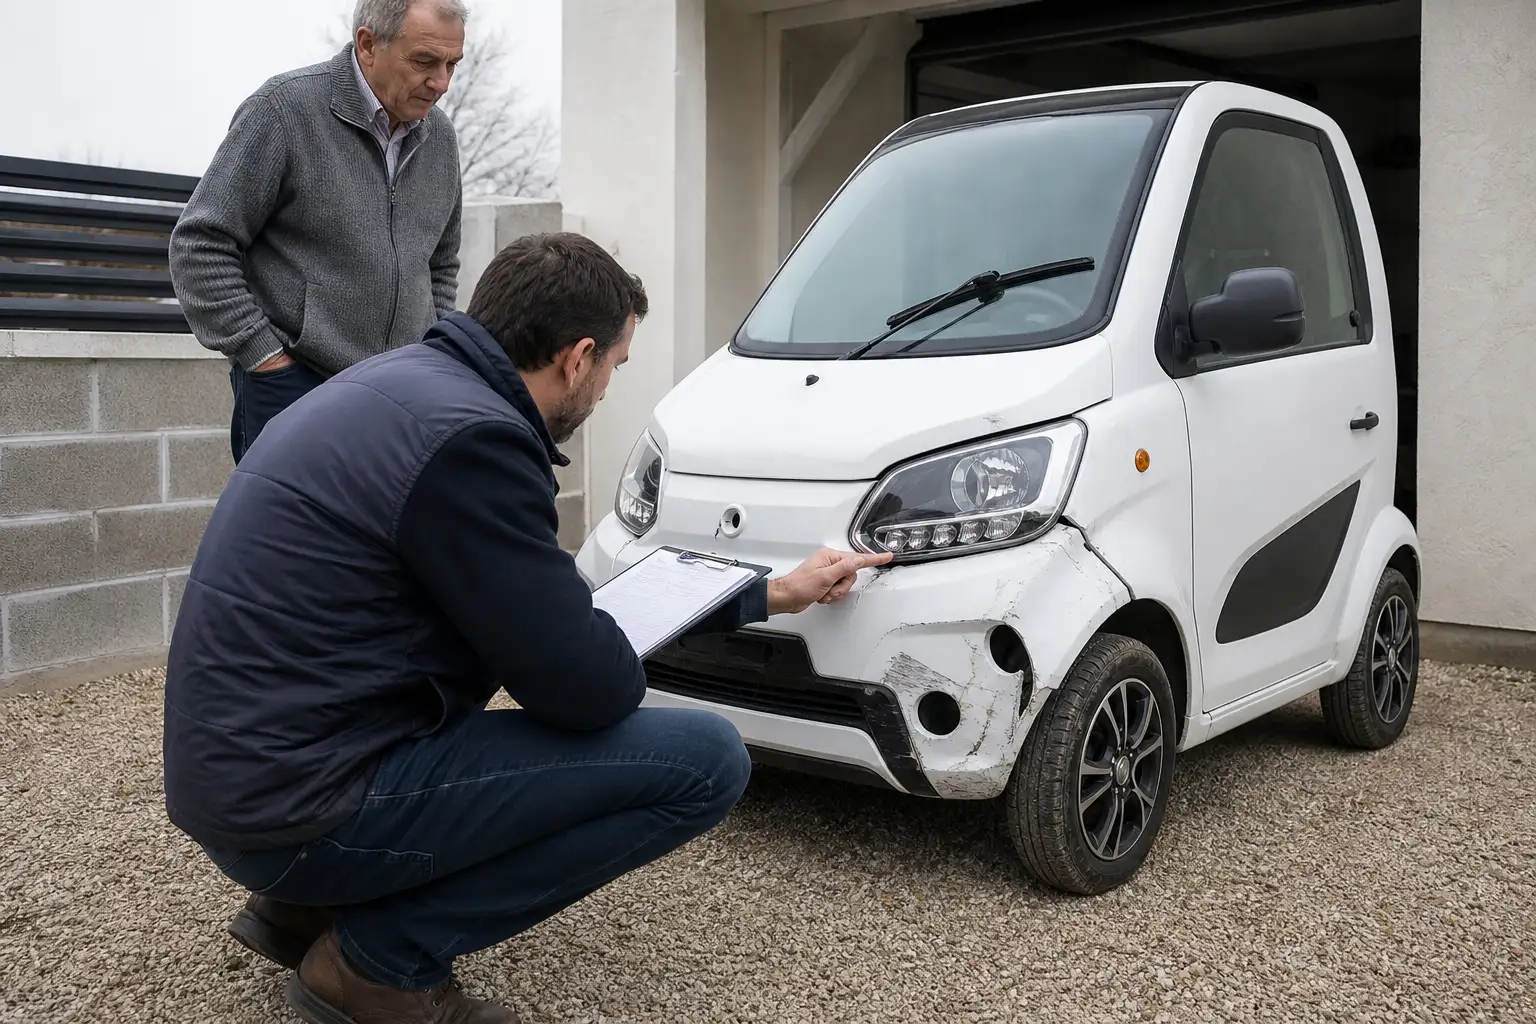
L'expert de l'assureur n'a pas le dernier mot
Après un accident, un vol ou un incendie, l'assureur mandate un expert pour chiffrer les dommages ou estimer la valeur de votre voiture sans permis. Ce rapport détermine directement le montant de votre indemnisation, et pourtant, beaucoup d'assurés l'acceptent sans discussion, ignorant qu'un désaccord chiffré et argumenté peut faire bouger le résultat.
Les situations où contester a du sens
| Situation | Enjeu financier typique | Contre-expertise pertinente ? |
|---|---|---|
| Perte totale prononcée sur une voiturette récente | Plusieurs milliers d'euros | Oui, souvent |
| Valeur de reprise jugée sous-évaluée | 500 à 2 000 € d'écart | Oui, si l'écart est documenté |
| Devis de réparation contesté sur un point mineur | Quelques centaines d'euros | Rarement rentable |
| Désaccord sur la cause du sinistre (exclusion invoquée) | Montant total du sinistre | Oui, l'enjeu dépasse le seul chiffrage |
Une voiturette perdant vite de la valeur, l'écart entre deux évaluations reste souvent modeste en valeur absolue : c'est le rapport entre le coût de la démarche et l'enjeu réel qui doit guider votre décision.
La procédure, étape par étape
Obtenez le rapport d'expertise complet
Exigez le détail écrit de l'évaluation : méthode de calcul, comparables utilisés pour la valeur vénale, postes de réparation chiffrés. Un rapport flou est déjà, en soi, un motif de contestation.
Rassemblez vos propres preuves
Factures d'entretien récentes, devis de réparateurs indépendants, annonces de véhicules comparables en vente : ces éléments donnent du poids à votre contestation face à l'expert de l'assureur.
Mandatez un expert indépendant
Cherchez un expert automobile inscrit sur une liste professionnelle reconnue, idéalement déjà familier des quadricycles légers L6e, dont l'évaluation diffère sensiblement d'un véhicule classique.
Activez la tierce expertise en cas de désaccord persistant
Si les deux rapports divergent, faites jouer la clause contractuelle de tierce expertise : un troisième expert, choisi conjointement, tranche de façon définitive.
Bon à savoir : avant d'engager une contre-expertise payante, une simple réclamation écrite argumentée auprès du service client de l'assureur suffit parfois à faire réévaluer le dossier, notamment si vous pointez une erreur factuelle (kilométrage, état réel, équipements non pris en compte).
Si le désaccord persiste : médiation avant procédure
Épuiser les voies amiables reste la meilleure stratégie, y compris financièrement. Le médiateur de l'assurance, saisissable gratuitement une fois la réclamation interne restée sans réponse satisfaisante, rend un avis dans un délai de quelques mois : une option souvent plus rapide et moins coûteuse qu'une action en justice.
Là où cela dérape : accepter une indemnisation en cochant la case « pour solde de tout compte » ferme généralement la porte à toute contestation ultérieure, même si un élément nouveau apparaît ensuite. Ne signez ce type de document qu'une fois certain de votre accord définitif.
Anticiper plutôt que subir
La meilleure protection contre une expertise contestable reste en amont : conservez vos factures d'entretien, documentez l'état de votre voiturette avec des photos datées, et vérifiez dès la souscription si votre contrat inclut une garantie valeur à neuf ou des honoraires d'expert pris en charge.
Le bon réflexe : avant de signer un nouveau contrat, vérifiez la clause de tierce expertise et la prise en charge éventuelle des honoraires d'expert : deux lignes rarement comparées, pourtant décisives le jour d'un désaccord. Comparez les contrats via le comparateur gratuit, et retrouvez l'ensemble des garanties dans notre dossier garanties.
Questions fréquentes
Ai-je le droit de contester l'expertise de mon assureur ?
Oui, c'est un droit reconnu par le Code des assurances : l'expert mandaté par votre assureur n'a pas le monopole de l'évaluation. Vous pouvez faire appel, à vos frais, à un expert indépendant de votre choix pour établir une contre-expertise sur la valeur du véhicule, le montant des réparations ou le bien-fondé d'une perte totale.
Qui paie la contre-expertise ?
Vous, en première intention : les honoraires de votre expert indépendant restent à votre charge, sauf si votre contrat prévoit une garantie honoraires d'expert, souvent incluse en tous risques. Si les deux experts s'accordent sur un nouveau montant plus favorable, le coût de la démarche est vite compensé ; sinon, il reste perdu.
Que se passe-t-il si les deux experts ne sont pas d'accord ?
La plupart des contrats prévoient une clause de tierce expertise : les deux experts désignent d'un commun accord un troisième expert, arbitre, dont la décision s'impose aux deux parties. Ses honoraires sont alors partagés à parts égales entre vous et l'assureur.
La contre-expertise vaut-elle le coup sur une voiturette de faible valeur ?
Cela dépend de l'écart en jeu. Sur un désaccord de quelques centaines d'euros, les honoraires d'un expert indépendant (souvent 300 à 600 €) peuvent annuler tout le bénéfice de la démarche. Sur une perte totale contestée ou un écart de plusieurs milliers d'euros, la contre-expertise redevient pertinente : faites le calcul avant de vous engager.
Quel délai pour demander une contre-expertise ?
Aucun délai légal strict, mais agissez rapidement après réception du rapport d'expertise : plus le temps passe, plus il devient difficile de documenter l'état réel du véhicule avant sinistre, notamment pour contester une valeur de reprise jugée trop basse.
Existe-t-il un recours si la contre-expertise ne suffit pas ?
Oui, deux voies restent ouvertes : le médiateur de l'assurance, saisissable gratuitement après épuisement des voies internes de réclamation, puis en dernier recours une action devant le tribunal. La garantie protection juridique, souvent incluse dans votre contrat, peut financer les frais de cette procédure.