Guide, Indemnisation entre assureurs
Après un accident : pourquoi c'est souvent votre propre assureur qui vous indemnise en premier
Un accrochage, un constat rempli à deux, et l'attente commence. Beaucoup d'assurés pensent devoir patienter jusqu'à ce que l'assureur du responsable se décide à payer. Dans la majorité des cas, ce n'est pas ainsi que ça fonctionne : c'est souvent votre propre assureur qui vous indemnise en premier, avant même que la question de responsabilité ne soit définitivement tranchée entre compagnies.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
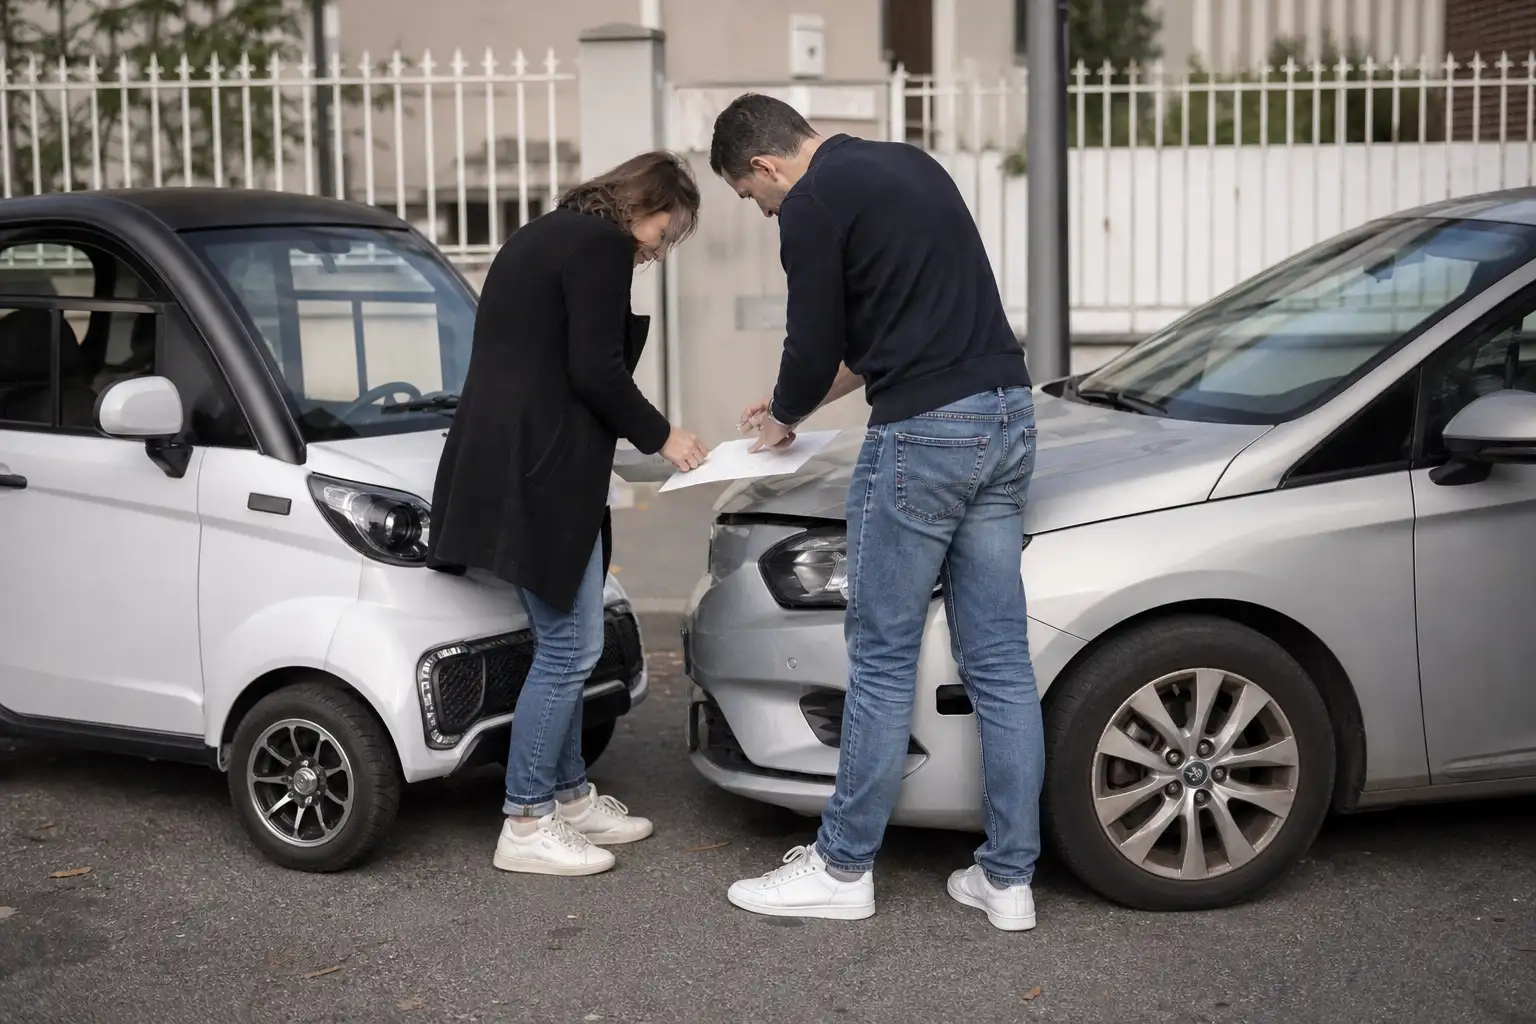
Un mécanisme méconnu qui accélère l'indemnisation
Après un accident en voiture sans permis, l'idée la plus répandue veut qu'il faille attendre que l'assureur du responsable accepte de payer avant de toucher un centime. La réalité, pour la grande majorité des accidents courants entre deux véhicules, est bien plus favorable à l'assuré : les compagnies françaises ont mis en place des conventions professionnelles qui permettent à chacune d'indemniser directement son propre client, sans attendre l'accord de l'autre partie.
Ce qui se passe réellement en coulisses
| Étape | Qui agit | Ce que ça change pour vous |
|---|---|---|
| Constat rempli et transmis | Vous, avec l'autre conducteur | Base de toute la suite du dossier |
| Analyse des circonstances | Les assureurs, via un barème de responsabilité standardisé | Détermine qui indemnise en premier |
| Indemnisation du client | Généralement votre propre assureur | Vous êtes réglé sans attendre l'assureur adverse |
| Répartition entre compagnies | Les assureurs entre eux, par subrogation | Ne vous concerne plus directement |
Ce circuit accéléré concerne la grande majorité des accidents matériels courants : il n'est pas garanti pour tous les dossiers, notamment les plus complexes.
Pourquoi ce mécanisme existe
- Un règlement plus rapide pour l'assuré : sans ce mécanisme, chaque victime devrait attendre que l'assureur adverse instruise et accepte le dossier, un processus potentiellement long en cas de désaccord entre compagnies.
- Une charge administrative simplifiée : vous n'avez qu'un seul interlocuteur, le vôtre, plutôt que de négocier avec une compagnie que vous ne connaissez pas.
- Un barème standardisé : les circonstances typiques d'un accident (collision arrière, sortie de stationnement, priorité non respectée) sont associées à des répartitions de responsabilité connues à l'avance par les assureurs, ce qui limite les négociations au cas par cas.
Bon à savoir : ce mécanisme ne change rien au montant final de votre indemnisation, ni à votre responsabilité réelle dans l'accident : il change seulement qui paie en premier, et donc la rapidité avec laquelle vous êtes réglé.
Quand le circuit accéléré ne suffit plus
Certains dossiers sortent naturellement de ce cadre standardisé : un désaccord manifeste sur les circonstances de l'accident, un dommage corporel significatif, ou un tiers qui relève d'un régime particulier comme le FGAO en l'absence d'assurance adverse identifiable.
Là où cela dérape : un constat mal rempli ou incomplet complique l'application du barème de responsabilité standardisé, et peut faire basculer un dossier simple vers une instruction plus longue et plus incertaine. Prendre le temps de bien remplir le constat sur place reste le meilleur moyen d'accélérer sa propre indemnisation.
Comprendre le circuit pour mieux réagir en cas de blocage
Savoir que c'est normalement votre propre assureur qui doit vous indemniser en premier permet de réagir efficacement si le dossier traîne : relancer le bon interlocuteur, plutôt que d'attendre en vain une compagnie qui n'a, dans la plupart des cas, pas à intervenir directement auprès de vous.
Le bon réflexe : en cas de sinistre, contactez systématiquement votre propre assureur en premier, quel que soit votre degré de responsabilité apparent. Comparez les assureurs réputés pour la rapidité de leur gestion de sinistre via le comparateur gratuit, et retrouvez tout le vocabulaire associé dans notre lexique de l'assurance.
Questions fréquentes
Après un accident, quel assureur m'indemnise en premier ?
Le plus souvent, le vôtre, même si vous n'êtes pas responsable. Les assureurs français ont mis en place des conventions professionnelles qui leur permettent d'indemniser directement leurs propres clients dans les cas courants, plutôt que d'attendre l'accord de l'assureur adverse. Ce mécanisme accélère considérablement le règlement pour l'assuré.
Comment les assureurs se répartissent-ils ensuite la facture ?
Par subrogation : une fois qu'il vous a indemnisé, votre assureur se substitue à vous pour réclamer le remboursement à l'assureur du responsable, selon un barème de responsabilités établi à partir des circonstances décrites dans le constat. Cette répartition se joue entre compagnies, sans vous concerner directement une fois l'indemnisation reçue.
Dans quels cas ce mécanisme accéléré ne s'applique-t-il pas ?
Pour les situations qui sortent du cadre standard : accidents corporels graves, circonstances trop complexes ou contestées pour être tranchées sur la seule base du constat, tiers étranger, ou tiers non assuré relevant du FGAO. Ces dossiers suivent une instruction plus longue, au cas par cas.
Combien de temps faut-il pour être indemnisé après un accident en voiturette ?
Cela dépend surtout de la nature du dommage : un dégât matériel simple, sans désaccord sur les circonstances, se règle généralement bien plus vite qu'un dossier avec dommage corporel ou expertise contestée. Notre guide accident en voiturette, que faire détaille les délais de déclaration à respecter pour ne pas retarder le dossier.
Puis-je choisir d'attendre l'assureur du responsable plutôt que le mien ?
Non, ce n'est pas un choix laissé à l'assuré : l'application de ce mécanisme dépend de critères d'éligibilité définis par les conventions entre assureurs, pas d'une préférence personnelle. Dans les cas où il ne s'applique pas, le dossier suit la procédure classique, plus longue.
Que faire si mon assureur m'attribue une responsabilité que je conteste ?
Un recours reste possible : demandez le détail du barème de responsabilité appliqué, apportez tout élément complémentaire (témoins, photos), et envisagez une contre-expertise si le désaccord persiste sur les circonstances ou les dommages retenus.