Guide, Dégâts près d'un chantier
Voiturette abîmée près d'un chantier : qui doit réparer la facture ?
Un pare-chocs rayé par une pelle mécanique qui manœuvre, un pare-brise fissuré par une projection de gravats, une carrosserie éclaboussée de peinture sur un chantier voisin : une voiturette garée près de travaux n'est jamais totalement à l'abri. Le réflexe de contacter sa propre assurance n'est pourtant pas toujours le bon premier geste.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
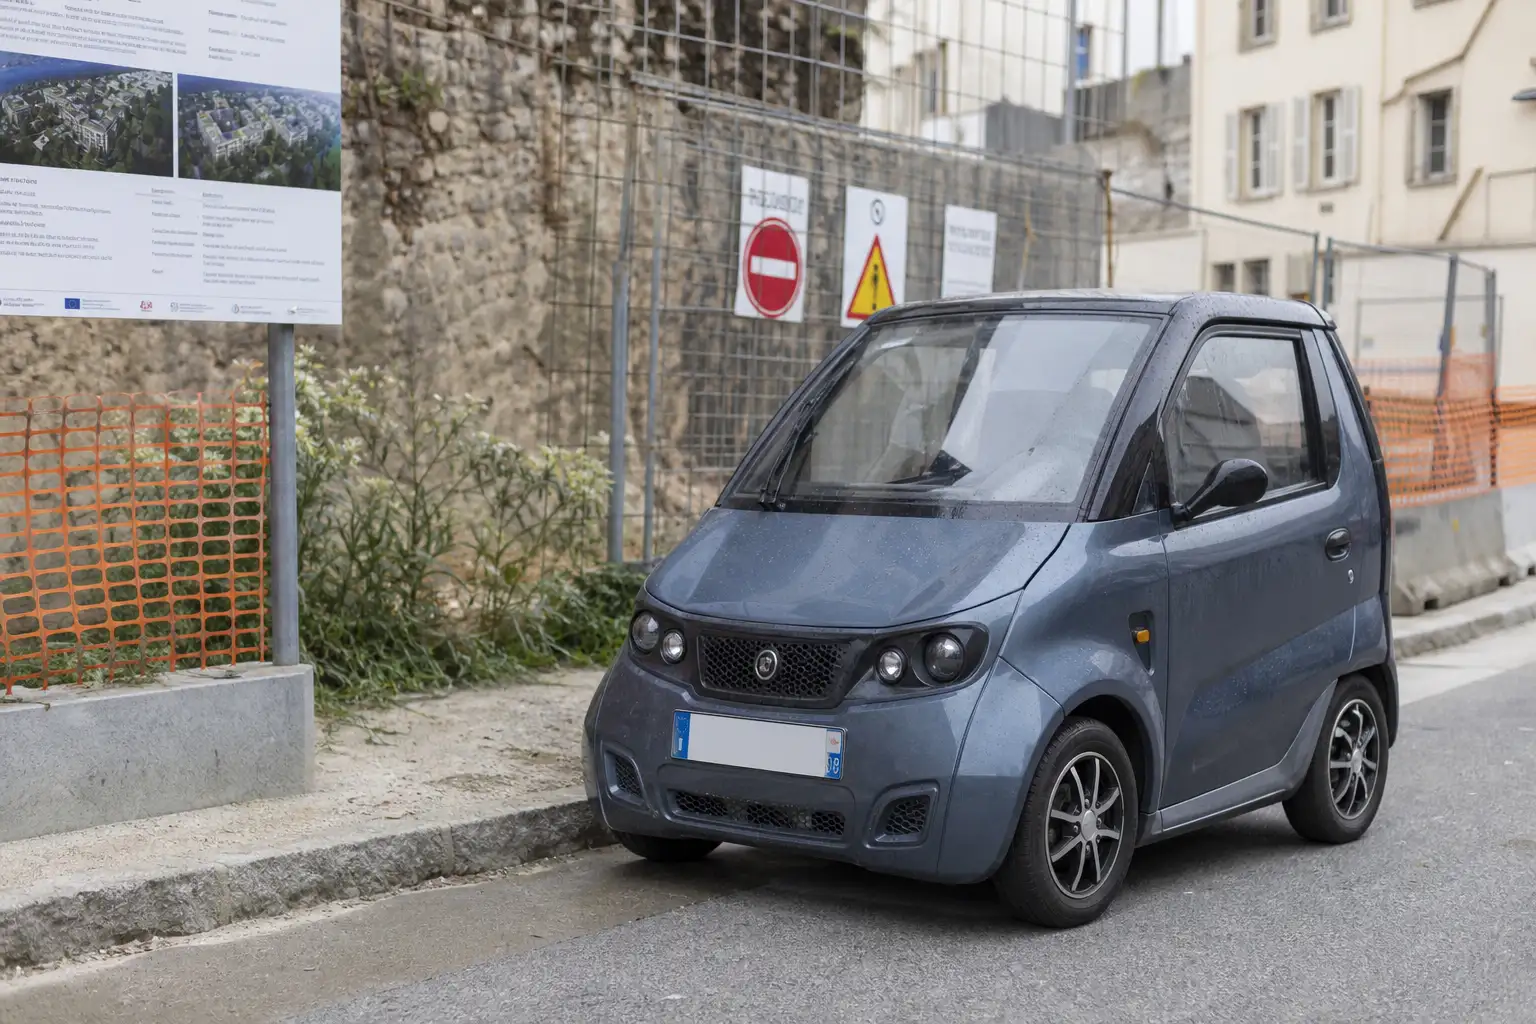
Un tiers responsable, souvent moins facile à identifier qu'un accident classique
Une voiture sans permis garée près d'un chantier reste exposée à des risques bien différents de la circulation habituelle : projection de gravats, peinture, manœuvre maladroite d'un engin. Contrairement à un accrochage entre deux véhicules, la responsabilité ne se règle pas par un simple constat amiable : il faut identifier l'entreprise responsable des travaux et engager une démarche spécifique auprès d'elle.
Ce type de dommage touche aussi bien un chantier de voirie municipal qu'un ravalement de façade privé ou une rénovation de toiture chez un particulier. La taille du chantier ne change rien au principe : toute entreprise intervenant sur la voie publique ou à proximité immédiate doit être couverte par une assurance responsabilité civile professionnelle pour les dommages causés aux tiers, véhicules compris.
Deux voies possibles, à ne pas opposer
| Démarche | Avantage | Limite |
|---|---|---|
| Réclamation directe auprès de l'entreprise responsable | Pas de franchise à votre charge si elle aboutit | Délai souvent long, contestation possible |
| Mobilisation de sa propre garantie dommages | Indemnisation plus rapide | Franchise applicable, recours ensuite exercé par l'assureur |
Les deux démarches ne s'excluent pas : votre assureur peut indemniser rapidement puis se retourner lui-même contre l'entreprise responsable par subrogation, un mécanisme déjà détaillé dans notre guide sur l'indemnisation entre assureurs.
Pourquoi ce type de dossier demande plus de rigueur qu'un accident classique
Un accident de la route bénéficie d'un cadre bien connu : constat amiable rempli à deux, circonstances cochées, signatures des deux conducteurs. Rien de tout cela n'existe face à un chantier : l'entreprise responsable n'a aucune obligation de remplir un document équivalent sur le moment, et le personnel présent n'est pas toujours habilité à reconnaître une responsabilité engageant son employeur.
C'est précisément ce vide procédural qui rend la constitution d'un dossier solide si importante dès les premières minutes : sans preuve immédiate, la discussion avec l'entreprise ou son assureur repose entièrement sur votre capacité à démontrer le lien entre le chantier et le dommage constaté, parfois plusieurs jours après les faits si vous ne découvrez les dégâts qu'au retour.
La marche à suivre, étape par étape
Photographiez les dégâts et le chantier
Dommages sur votre voiturette, panneau d'affichage de l'entreprise, position du chantier par rapport à votre stationnement : ces clichés datés constituent la base de tout dossier.
Recherchez des témoins si possible
Un commerçant ou un voisin ayant assisté à l'incident renforce considérablement la crédibilité de votre réclamation.
Adressez une réclamation écrite à l'entreprise
Par lettre recommandée avec accusé de réception, en détaillant les faits et en joignant vos preuves, avec demande de coordonnées de son assureur responsabilité civile.
Déclarez aussi le sinistre à votre propre assureur
Même en parallèle d'une réclamation contre l'entreprise, cette déclaration protège vos droits si la garantie dommages de votre contrat doit finalement intervenir.
Bon à savoir : les grands chantiers de travaux publics affichent généralement leurs coordonnées complètes, maître d'ouvrage et entreprise exécutante, sur des panneaux réglementaires visibles depuis la voie publique : un repérage rapide avant même tout incident facilite grandement une éventuelle réclamation future.
Le piège d'attendre une décision qui ne vient jamais
Certains propriétaires attendent une réponse de l'entreprise responsable pendant des mois, sans jamais déclarer le sinistre à leur propre assureur en parallèle, pensant qu'il n'y a rien à faire tant que le responsable n'a pas tranché. Cette attente peut coûter cher si le dossier traîne au point d'approcher les délais de prescription applicables, un point détaillé dans notre guide sur la prescription biennale en assurance.
Le même risque existe côté entreprise : un chantier de courte durée peut se terminer et son équipe quitter les lieux avant qu'une réclamation ne soit formalisée, rendant l'identification du responsable beaucoup plus difficile a posteriori. Agir dans les jours qui suivent la découverte du dommage, tant que le chantier est encore visible et identifiable, reste le meilleur moyen de sécuriser son dossier.
Là où cela dérape : ne jamais déclarer le sinistre à son propre assureur, en misant uniquement sur la bonne volonté de l'entreprise responsable, prive d'une solution de repli rapide si la réclamation directe échoue ou traîne trop longtemps.
Deux réflexes à combiner pour ne jamais rester sans solution
Identifier le responsable et engager une réclamation reste la voie la plus naturelle en cas de dommage causé par un chantier. Mais disposer en parallèle d'une garantie dommages solide sur son propre contrat VSP évite de rester démuni si cette démarche s'enlise.
Le bon réflexe : vérifiez que votre contrat inclut une garantie dommages adaptée, utile aussi face à ce type d'imprévu, pas seulement en cas d'accident classique. Comparez les formules via le comparateur gratuit, et retrouvez l'ensemble des garanties disponibles pour une voiturette bien protégée.
Questions fréquentes
Qui doit indemniser une voiturette abîmée par un chantier voisin ?
En priorité, l'entreprise responsable des travaux, via sa propre assurance responsabilité civile professionnelle. Un dommage causé par son activité, chute de gravats, projection de matériaux, manœuvre d'un engin, relève de sa responsabilité envers les tiers, exactement comme pour tout dommage causé par un tiers identifié.
Comment identifier l'entreprise responsable du chantier ?
Le panneau d'affichage obligatoire sur tout chantier mentionne généralement le nom de l'entreprise, parfois celui du maître d'ouvrage. Photographiez ce panneau en même temps que les dégâts constatés : c'est souvent la pièce la plus utile pour engager une réclamation.
Que faire si l'entreprise conteste sa responsabilité ?
Rassemblez un maximum de preuves : photos datées des dégâts et du chantier, témoignages de voisins ou de commerçants, éventuel enregistrement de vidéosurveillance à proximité. La garantie protection juridique de votre contrat VSP peut financer les démarches nécessaires pour faire valoir votre droit à réparation.
Ma propre assurance peut-elle intervenir en complément ?
Oui, si votre contrat inclut une garantie dommages tous accidents ou une garantie vol-incendie selon la nature du dommage : elle peut indemniser plus rapidement que l'attente d'une décision de l'entreprise responsable, votre assureur se retournant ensuite lui-même contre elle.
Le constat amiable classique s'applique-t-il à ce type de dommage ?
Non, il n'existe pas de constat standardisé pour un dommage causé par un chantier, à la différence d'un accident entre deux véhicules. La déclaration se fait par écrit, directement auprès de l'entreprise ou de son assureur, accompagnée des preuves rassemblées sur place.
Combien de temps pour obtenir une indemnisation dans ce genre de dossier ?
Plus long qu'un sinistre classique, souvent plusieurs semaines à plusieurs mois selon la réactivité de l'entreprise et de son assureur. C'est précisément pour cette raison que mobiliser sa propre garantie dommages en parallèle, quand elle existe, permet d'éviter une attente prolongée.