Guide, Accident avec une trottinette
Accident entre une voiture sans permis et une trottinette électrique : qui paie ?
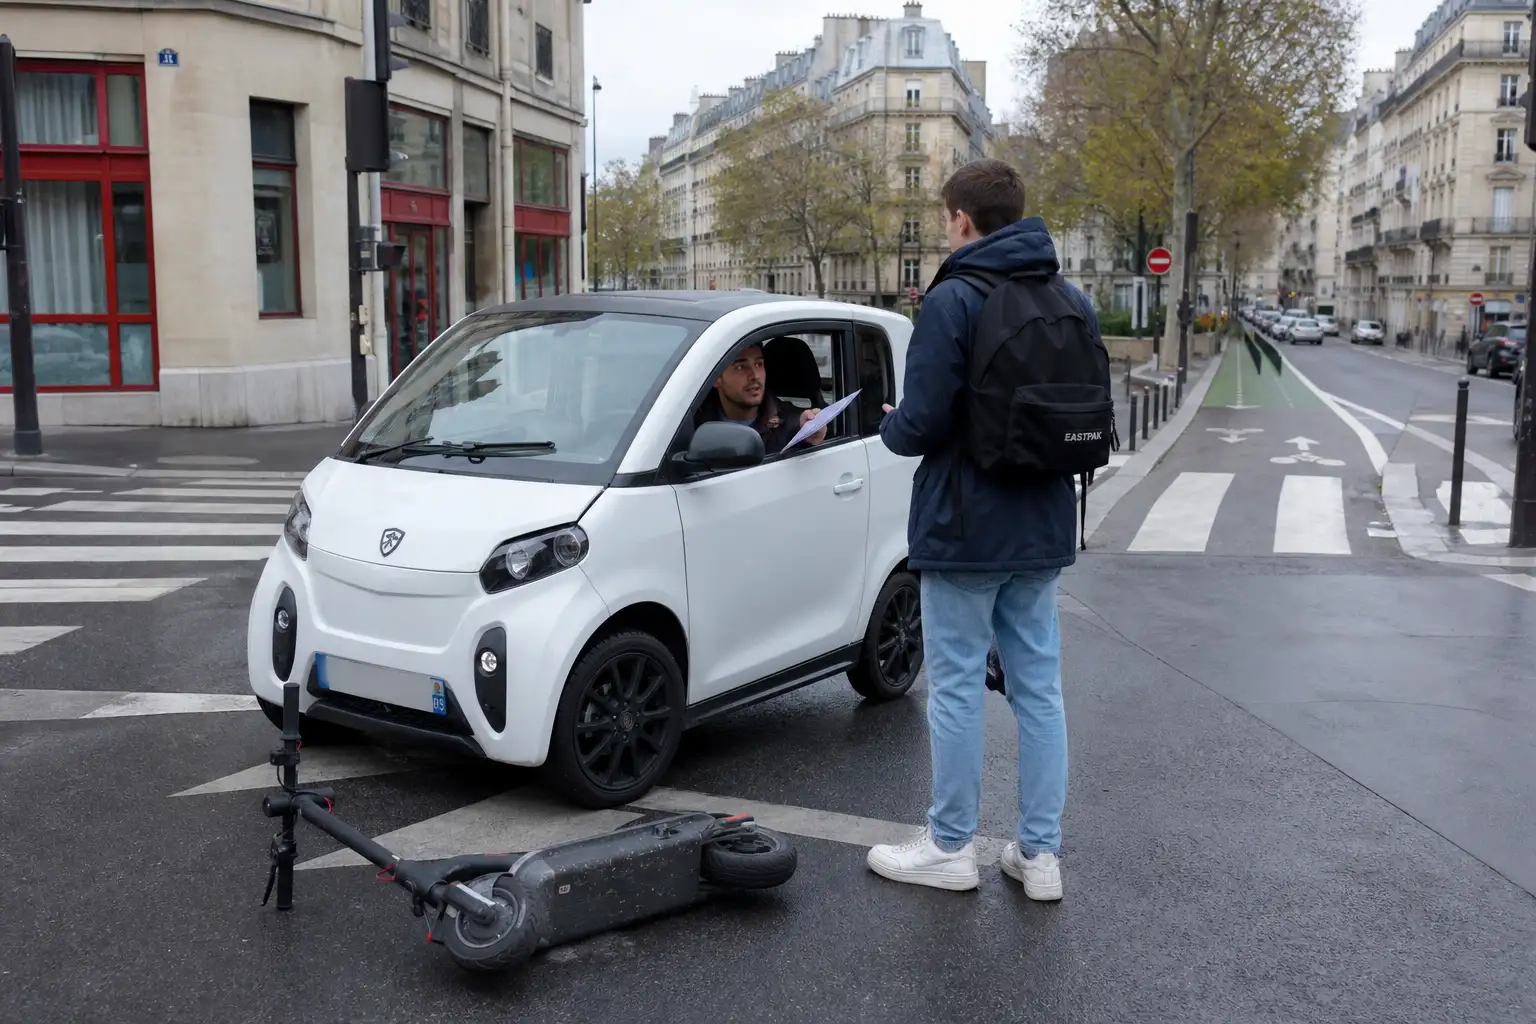
Les trottinettes électriques partagent désormais les mêmes rues que les voiturettes, aux mêmes vitesses ou presque. En cas de choc, beaucoup de conducteurs de VSP pensent que l'utilisateur de la trottinette sera traité comme un cycliste, protégé quoi qu'il arrive. C'est faux : juridiquement, c'est un conducteur, avec une assurance obligatoire et une faute qui compte.
- Gratuit
- 2 minutes
- Sans engagement
- Assureurs spécialisés VSP
Trottinette électrique : un conducteur, pas un piéton
Depuis 2019, le Code de la route classe les trottinettes électriques, gyroroues, hoverboards et monoroues parmi les engins de déplacement personnel motorisés (EDPM). Bridés à 25 km/h, interdits aux moins de 14 ans, ils circulent sur les pistes cyclables et la chaussée, exactement là où roule une voiture sans permis.
Ce statut change tout en cas d'accident. La loi Badinter du 5 juillet 1985 protège très fortement les piétons et les cyclistes, comme nous l'expliquons dans notre page sur la loi Badinter appliquée aux voiturettes. Mais l'utilisateur d'un EDPM conduit un véhicule à moteur : il est traité comme un conducteur, au même titre que vous. Sa faute (feu rouge grillé, trottoir, téléphone en main, passager à bord) peut limiter ou supprimer son indemnisation.
Trottinette, vélo, vélo électrique : des régimes différents
La confusion vient de l'apparence des engins. Pour un conducteur de VSP, la question à se poser après un choc est simple : l'autre usager avait-il un moteur qui le propulse sans pédaler ?
| Usager | Statut juridique | Assurance RC obligatoire | Sa faute réduit son indemnisation ? |
|---|---|---|---|
| Piéton | Non-conducteur | ✗ Non | Seulement en cas de faute inexcusable |
| Cycliste, vélo à assistance électrique (25 km/h) | Non-conducteur | ✗ Non | Seulement en cas de faute inexcusable |
| Trottinette électrique, gyroroue (EDPM) | Conducteur | ✓ Oui | Oui, toute faute est opposable |
| Speedbike (vélo électrique 45 km/h) | Conducteur (cyclomoteur) | ✓ Oui | Oui, toute faute est opposable |
| Trottinette sans moteur | Piéton | ✗ Non | Seulement en cas de faute inexcusable |
Une trottinette mécanique, poussée au pied, reste assimilée à un piéton : tout le régime protecteur de la loi Badinter s'applique alors à son utilisateur.
Qui indemnise quoi, selon les responsabilités
Le partage se fait comme entre deux automobilistes : chaque assureur de responsabilité civile paie les dommages que son assuré a causés à l'autre, en proportion des torts retenus.
- Vous êtes responsable : votre responsabilité civile indemnise le trottinettiste (blessures, engin, équipements). Vos propres dégâts restent à votre charge, sauf formule tous risques.
- Le trottinettiste est responsable : son assureur RC (personnel ou celui de l'opérateur de location) indemnise votre voiturette et, le cas échéant, vos blessures.
- Torts partagés : chacun est indemnisé au prorata. Une faute du trottinettiste, même légère, diminue sa propre indemnisation, ce qui n'aurait pas été le cas face à un cycliste.
- Vous êtes blessé et responsable : seule la protection du conducteur vous indemnise. Un choc à 30-45 km/h contre une trottinette blesse rarement l'occupant d'une VSP, mais la chute du trottinettiste peut, elle, coûter très cher à votre RC.
Le cas le plus fréquent : l'utilisateur se faufile entre les files ou surgit d'un trottoir et percute l'aile ou la portière de la voiturette. Les carrosseries de VSP sont en matériaux composites ou thermoplastiques : une simple aile se chiffre vite entre 400 et 1 200 € pose comprise. Sans constat ni identité relevée, cette somme sera pour vous.
Les bons réflexes juste après le choc
Sécurisez et prévenez les secours si besoin
Un trottinettiste chute presque toujours : même s'il se relève, proposez d'appeler le 15 ou le 112. Les blessures au poignet ou à la tête se révèlent parfois après coup.
Relevez identité et assurance
Nom, adresse, assureur, numéro de contrat. Pour une trottinette en libre-service, photographiez le QR code ou le numéro de l'engin et notez l'opérateur. Pour un mineur, relevez aussi les coordonnées des parents, civilement responsables.
Remplissez un constat amiable
Il s'utilise comme entre deux voitures. Dessinez la position de chacun (piste cyclable, chaussée, trottoir) et cochez les circonstances : c'est là que se joue le partage des torts. Suivez notre méthode détaillée en cas d'accident en voiture sans permis.
Photographiez et cherchez des témoins
Position de la trottinette au sol, feux, marquages, dégâts. Les images d'une caméra embarquée sont précieuses face à un usager qui conteste.
Déclarez sous 5 jours ouvrés
Transmettez le constat à votre assureur dans le délai contractuel, même si le trottinettiste refuse de signer. Si l'usager prend la fuite, déposez plainte : c'est la condition pour activer le FGAO.
Trottinettiste non assuré ou en fuite : vos recours
Beaucoup de propriétaires de trottinettes personnelles ignorent encore qu'elles doivent être assurées, et croient à tort être couverts par leur assurance habitation. Si le responsable n'a pas d'assurance, trois voies s'ouvrent.
Ce qui vous protège
- La garantie dommages de votre formule tous risques, qui répare puis se retourne contre le responsable
- La protection juridique, qui mène pour vous la réclamation contre l'utilisateur
- Le FGAO, pour les dommages corporels et, sous conditions, matériels
Ce qui vous expose
- Une formule au tiers seule : aucune prise en charge de vos propres dégâts
- L'absence de plainte en cas de fuite, qui bloque le recours au FGAO
- Une franchise à avancer, récupérable seulement si le recours aboutit
À retenir : si vous réglez votre réparation via votre propre garantie, la franchise n'est pas forcément perdue. Voyez comment obtenir le remboursement de la franchise avancée une fois le recours mené à terme. Et si vous roulez souvent en ville, au milieu des EDPM, vérifiez que votre contrat inclut au moins dommages et protection juridique : le comparateur gratuit affiche ces garanties côte à côte.
Questions fréquentes
L'utilisateur d'une trottinette électrique est-il considéré comme un piéton ou un cycliste ?
Ni l'un ni l'autre. Une trottinette électrique est un engin de déplacement personnel motorisé (EDPM), donc un véhicule terrestre à moteur. Son utilisateur est un conducteur au sens de la loi Badinter : sa propre faute peut réduire, voire exclure, son indemnisation, contrairement à un piéton ou un cycliste.
Une trottinette électrique doit-elle être assurée ?
Oui. Comme tout véhicule terrestre à moteur, elle est soumise à l'obligation d'assurance de responsabilité civile (article L211-1 du Code des assurances). L'assurance habitation ne suffit pas : sa garantie responsabilité civile vie privée exclut quasiment toujours les véhicules à moteur. Rouler sans assurance expose à la même amende de 3 750 € qu'en voiturette.
Faut-il remplir un constat amiable avec un trottinettiste ?
Oui, c'est le document de référence pour tout accident entre deux véhicules à moteur. Relevez l'identité de l'utilisateur, son assureur et son numéro de contrat. S'il s'agit d'une trottinette de location en libre-service, notez aussi l'opérateur et le numéro de l'engin : c'est souvent l'assurance de l'opérateur qui couvre la responsabilité de l'utilisateur.
Que se passe-t-il si le trottinettiste responsable n'est pas assuré ?
Vous pouvez réclamer l'indemnisation directement à l'utilisateur, ou à ses parents s'il est mineur. S'il est insolvable ou introuvable, le Fonds de garantie (FGAO) peut intervenir, notamment pour les dommages corporels. Si vous êtes assuré tous risques, le plus rapide reste de faire réparer via votre propre contrat : l'assureur se charge ensuite du recours.
Mon malus augmente-t-il si je suis responsable de l'accident ?
Il n'existe pas de bonus-malus obligatoire en voiture sans permis. En revanche, un sinistre responsable reste inscrit à votre relevé d'information et peut peser sur votre prime au renouvellement ou sur vos futurs devis. Comparer les offres après un sinistre permet souvent de limiter la hausse.